
Mal Kuasai 65% Omzet PWON, Laba Bersih Turun Cuma Imbas Kurs
Author:
1. Independent Market Research Project 2. Digital Journalist Haluan Media Group 3. Opinion Writer EmitenNews…
 :
0


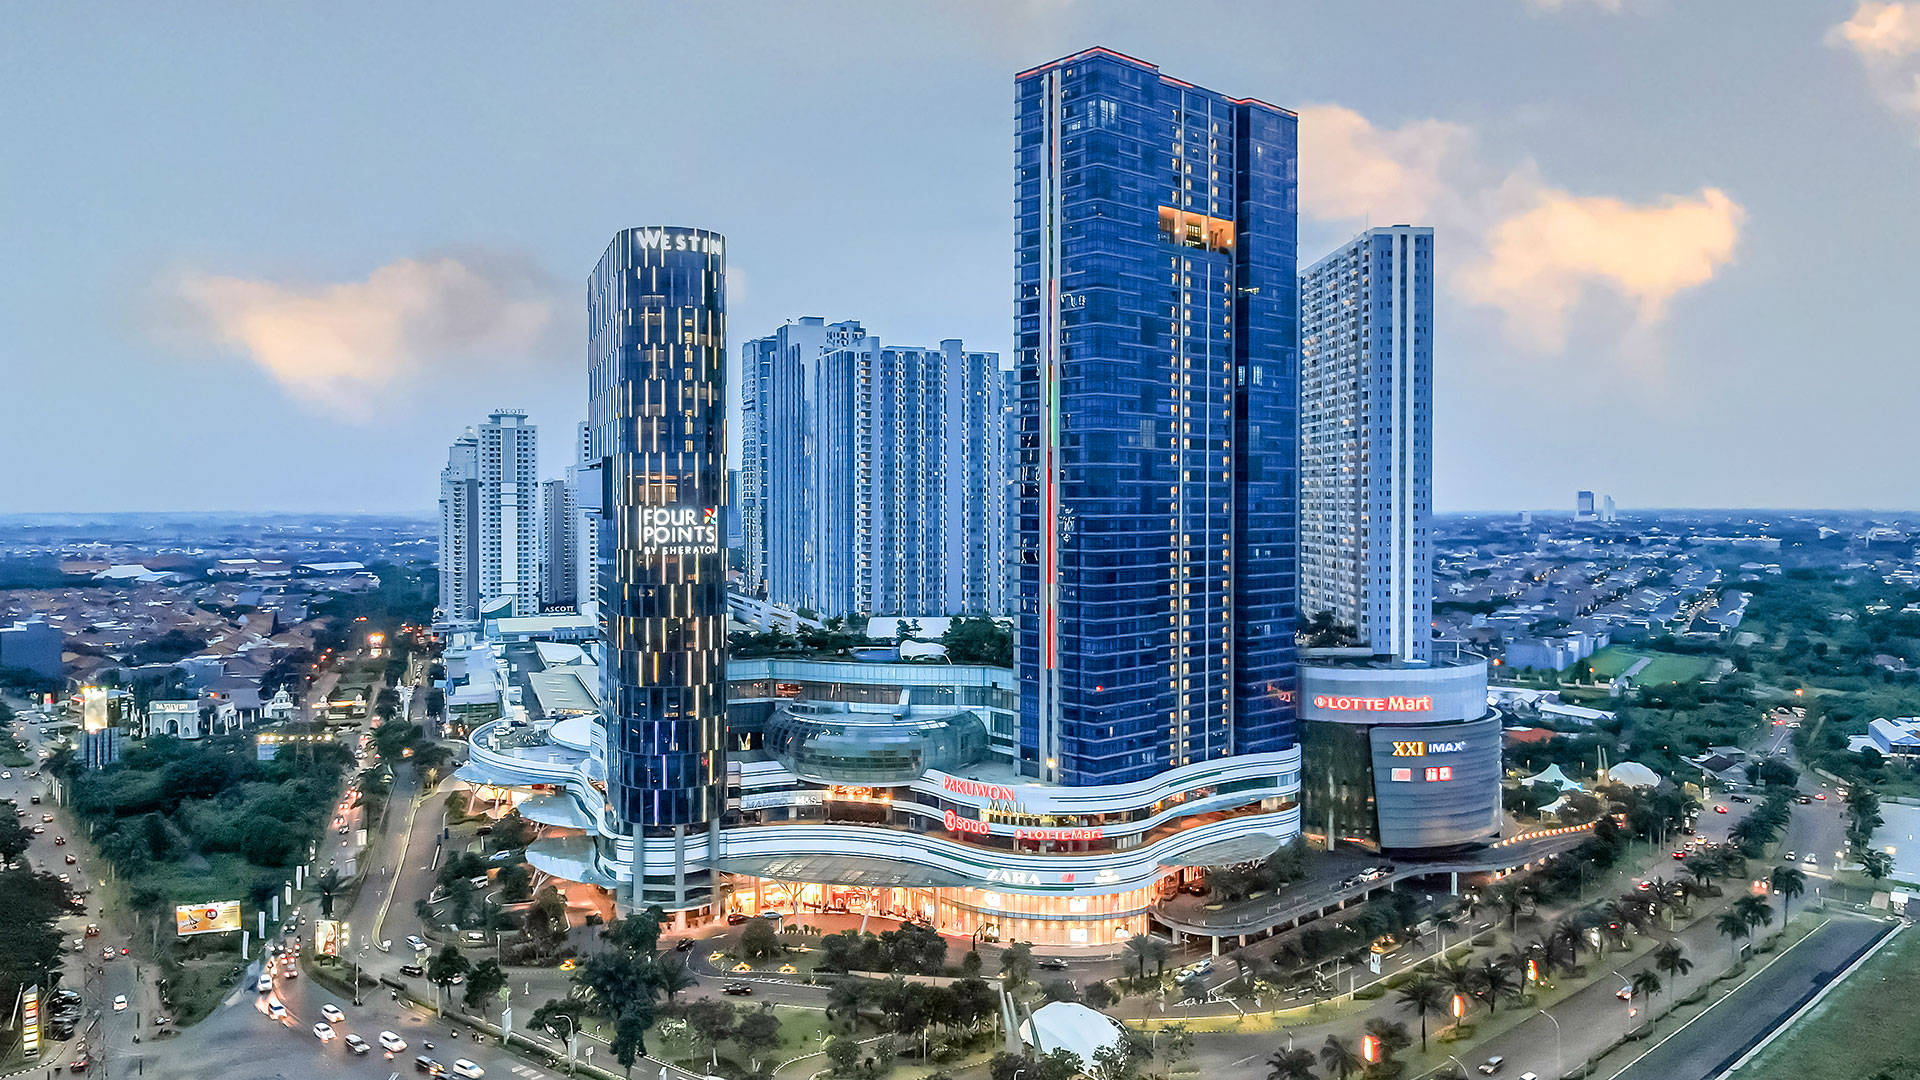
Mal Kuasai 65% Omzet PWON, Laba Bersih Turun Cuma Imbas Kurs. Foto PakuwonJati
EmitenNews.com - Laporan keuangan konsolidasian PT Pakuwon Jati Tbk (PWON) per 30 September 2026 menyajikan dinamika menarik antara pencatatan laba akuntansi dan kondisi arus kas riil. Di atas kertas, laba bersih yang dapat diatribusikan kepada pemilik entitas induk mengalami penurunan sebesar 19,29% secara tahunan (YoY) menjadi Rp1,39 triliun, menyusut sebesar Rp333,06 miliar dibandingkan periode yang sama tahun sebelumnya sebesar Rp1,72 triliun. Namun, dari kacamata analisis bisnis, penurunan ini bukan disebabkan oleh kelemahan kinerja operasional, melainkan akibat kombinasi beban non-kas dan pos non-operasional.
Faktor Di Balik Penurunan Laba Bersih Pakuwon
Faktor pertama dari fenomena ini adalah beban penyusutan non-kas yang sangat besar. Secara akuntansi, PWON mencatatkan total beban penyusutan sebesar Rp609,80 miliar, dengan porsi terbesar berasal dari aset pusat perbelanjaan sebesar Rp435,61 miliar dan segmen perhotelan sebesar Rp154,92 miliar.
Dalam bisnis properti komersial, penyusutan merupakan pengalokasian biaya akuntansi yang sama sekali tidak menguras kas fisik perusahaan. Mengingat nilai pasar riil dari portofolio mal dan hotel komersial prima milik Pakuwon umumnya terus menguat, pencatatan depresiasi ini menciptakan angka laba bersih yang tampak lebih rendah dari daya hasil kas riil perseroan (Funds From Operations).
Faktor kedua berkaitan dengan gejolak beban di luar bisnis inti. Tekanan pada bottom line terakumulasi akibat kerugian selisih kurs mata uang asing neto sebesar Rp44,86 miliar, berbalik dari posisi untung kurs sebesar Rp157,05 miliar pada September 2025. Kondisi ini diperberat oleh pos kerugian lain-lain neto sebesar Rp327,69 miliar, yang berbalik dari keuntungan Rp238,17 miliar pada periode tahun lalu. Ini membuktikan bahwa bisnis operasional utama perseroan sebenarnya berjalan tangguh, namun hasilnya terdistorsi oleh volatilitas kurs dan beban non-operasional.
Faktor ketiga adalah strategi optimalisasi pendanaan internal. Pada Catatan 23, perseroan melaporkan adanya pendapatan bunga dari komponen pendanaan signifikan berdasarkan PSAK 115 senilai Rp12,04 miliar, melandai dari tahun lalu sebesar Rp25,85 miliar. Hal ini memperlihatkan bagaimana skema cicilan konsumen dikelola tidak hanya untuk memindahkan kepemilikan bangunan, tetapi juga memonetisasi nilai waktu uang (time value of money) layaknya lembaga pembiayaan.
Strategi Pendapatan Berulang yang Meredam Gejolak Penjualan Properti
Secara keseluruhan, total pendapatan konsolidasian PWON hingga sembilan bulan pertama tahun 2026 tumbuh 1,76% YoY menjadi Rp5,21 triliun, naik sebesar Rp90,10 miliar dari periode yang sama tahun lalu sebesar Rp5,12 triliun.
Keberhasilan menjaga kenaikan omzet di tengah dinamika pasar properti disokong penuh oleh portofolio pendapatan berulang (recurring income), yang menjadi benteng peredam saat penjualan properti fisik melambat.
Segmen pengusahaan pusat perbelanjaan, perkantoran, dan apartemen servis mempertahankan posisinya sebagai tulang punggung utama dengan menyumbang pendapatan eksternal sebesar Rp3,37 triliun atau 64,74% dari total omzet.

Related News
Fase Bakar Duit GOTO Usai, Alasan Segmen Fintech Bikin Laba Melejit
Laba BSDE Turun, Tol Masih Rugi, Kapan Proyek MRT BSD Digarap?
Emiten Properti Member MSCI Lesu, Profit Disumbang Bisnis Rumah Sakit
Profit RANS Naik 27%, Cuan Jualan Tiket Kalahkan Konten Medsos
Bukan Ojol, GOTO Cetak Laba Rp1,16 Triliun Berkat Bisnis Paylater
Bisnis Biodiesel H. Isam Melejit, Laba Bersih JARR Melonjak 55,9%