1.43%
 -2.95%
Pendapatan Lautan Luas (LTLS) Rp8,2T, Laba Bersih Meningkat 63,1%
Author:
Belajar jurnalistik dari koran kampus Identitas, Universitas Hasanuddin Makassar, lalu bergabung dengan…
 :
0
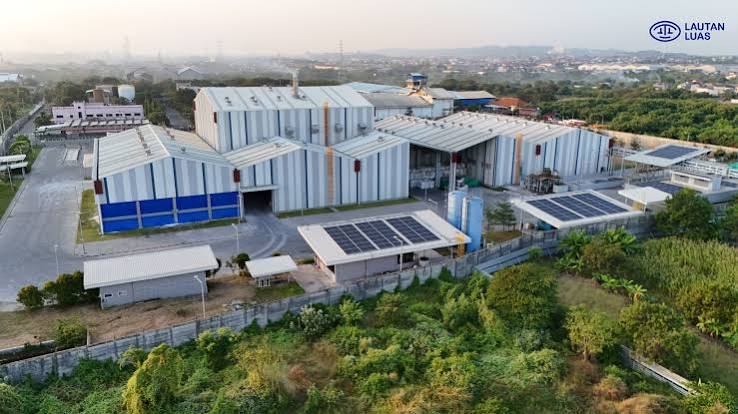
Ilustrasi PT Lautan Luas Tbk (LTLS). Dok. Lautan Luas.
EmitenNews.com - PT Lautan Luas Tbk (LTLS) membukukan pendapatan Rp8,2 triliun hingga kuartal III 2026. Ada peningkatan 27,6% dibandingkan periode yang sama tahun sebelumnya yaitu Rp6,4 triliun. Industri kimia dan air, dengan peningkatan volume penjualan serta harga jual, menjadi pendorong utama pertumbuhan emiten distribusi, manufaktur, dan penyedia jasa pendukung kimia dasar dan khusus tersebut.
Dalam keterangannya Selasa (27/10/2026), Head of Investor Relations, Corporate Communications and ESG PT Lautan Luas Tbk., Eurike Hadijaya, mengungkapkan,
sejalan dengan pertumbuhan pendapatan, laba bersih Perseroan meningkat 63,1% menjadi Rp196 miliar dari Rp120 miliar pada kuartal III 2025.
Peningkatan laba bersih yang lebih tinggi dibandingkan pertumbuhan pendapatan ini turut diikuti perbaikan margin laba kotor menjadi 18,5%, dibandingkan 15,7% pada periode yang sama tahun sebelumnya. Meningkat 2,8 poin persentase.
Bagusnya lagi, kinerja operasional Perseroan juga menunjukkan peningkatan. Laba usaha mencapai Rp559 miliar, naik 81,6% dibandingkan kuartal III 2025 yakni Rp308 miliar. EBITDA tercatat Rp665 miliar pada kuartal III 2026, dibandingkan Rp421 miliar pada periode yang sama tahun sebelumnya.
Kemudian, dari sisi kontribusi bisnis, segmen distribusi menyumbang 49% dari total pendapatan pada kuartal III 2026, diikuti segmen manufaktur sebesar 45% dan segmen pendukung dan jasa sebesar 6%.
“Pertumbuhan pendapatan dan laba bersih hingga kuartal III 2026 didukung oleh peningkatan volume penjualan serta harga jual yang menguntungkan. Kami juga mencatat perkembangan positif pada sejumlah indikator kinerja operasional dan keuangan. Ke depan, pengelolaan bisnis dan keuangan tetap menjadi bagian penting dalam menjaga keberlanjutan operasional Perseroan,” ujar Eurike Hadijaya.
Sejumlah Rasio Utama Perseroan Menunjukkan Perbaikan
Lalu, dari sisi pengelolaan keuangan, sejumlah rasio utama Perseroan menunjukkan perbaikan. Rasio net debt terhadap EBITDA tercatat sebesar 1,32 kali, membaik dibandingkan 2,36 kali pada kuartal III 2025. Rasio EBITDA terhadap beban bunga bersih juga meningkat dari 4,84 kali menjadi 7,54 kali.
Sementara itu, rasio lancar (current ratio) tercatat sebesar 1,15 kali dan tetap berada pada tingkat yang dinilai sehat dalam laporan Perseroan. Siklus modal kerja Working Capital Cycle (WCC) Perseroan tercatat selama 52 hari, lebih singkat dibandingkan 56 hari pada kuartal III 2025.
Related News
Raih Persetujuan PMTHMETD, Begini Rencana Besar Ultra Voucher (UVCR)
Bidik Pasar Eskpor, INAF Teliti Kratom untuk Tingkatkan Nilai Tambah
Raup USD25,09 Juta, Laba Emiten Hapsoro Terbang 113,21% di Q3 2026
Di DTIIF, Telkom Luncurkan Pengembangan Sovereign Digital Technology
ELSA Perkuat Kontribusi Ketahanan Energi Lewat Inovasi Industri
Kredit Tumbuh 12,6 Persen, BBCA Kemas Laba Rp45,2 Triliun di Q326