
Rapor 3 Saham Bakrie: DEWA, ENRG, atau BRMS Jagoannya?
Author:
1. Independent Market Research Project 2. Digital Journalist Haluan Media Group 3. Opinion Writer EmitenNews…
 :
0


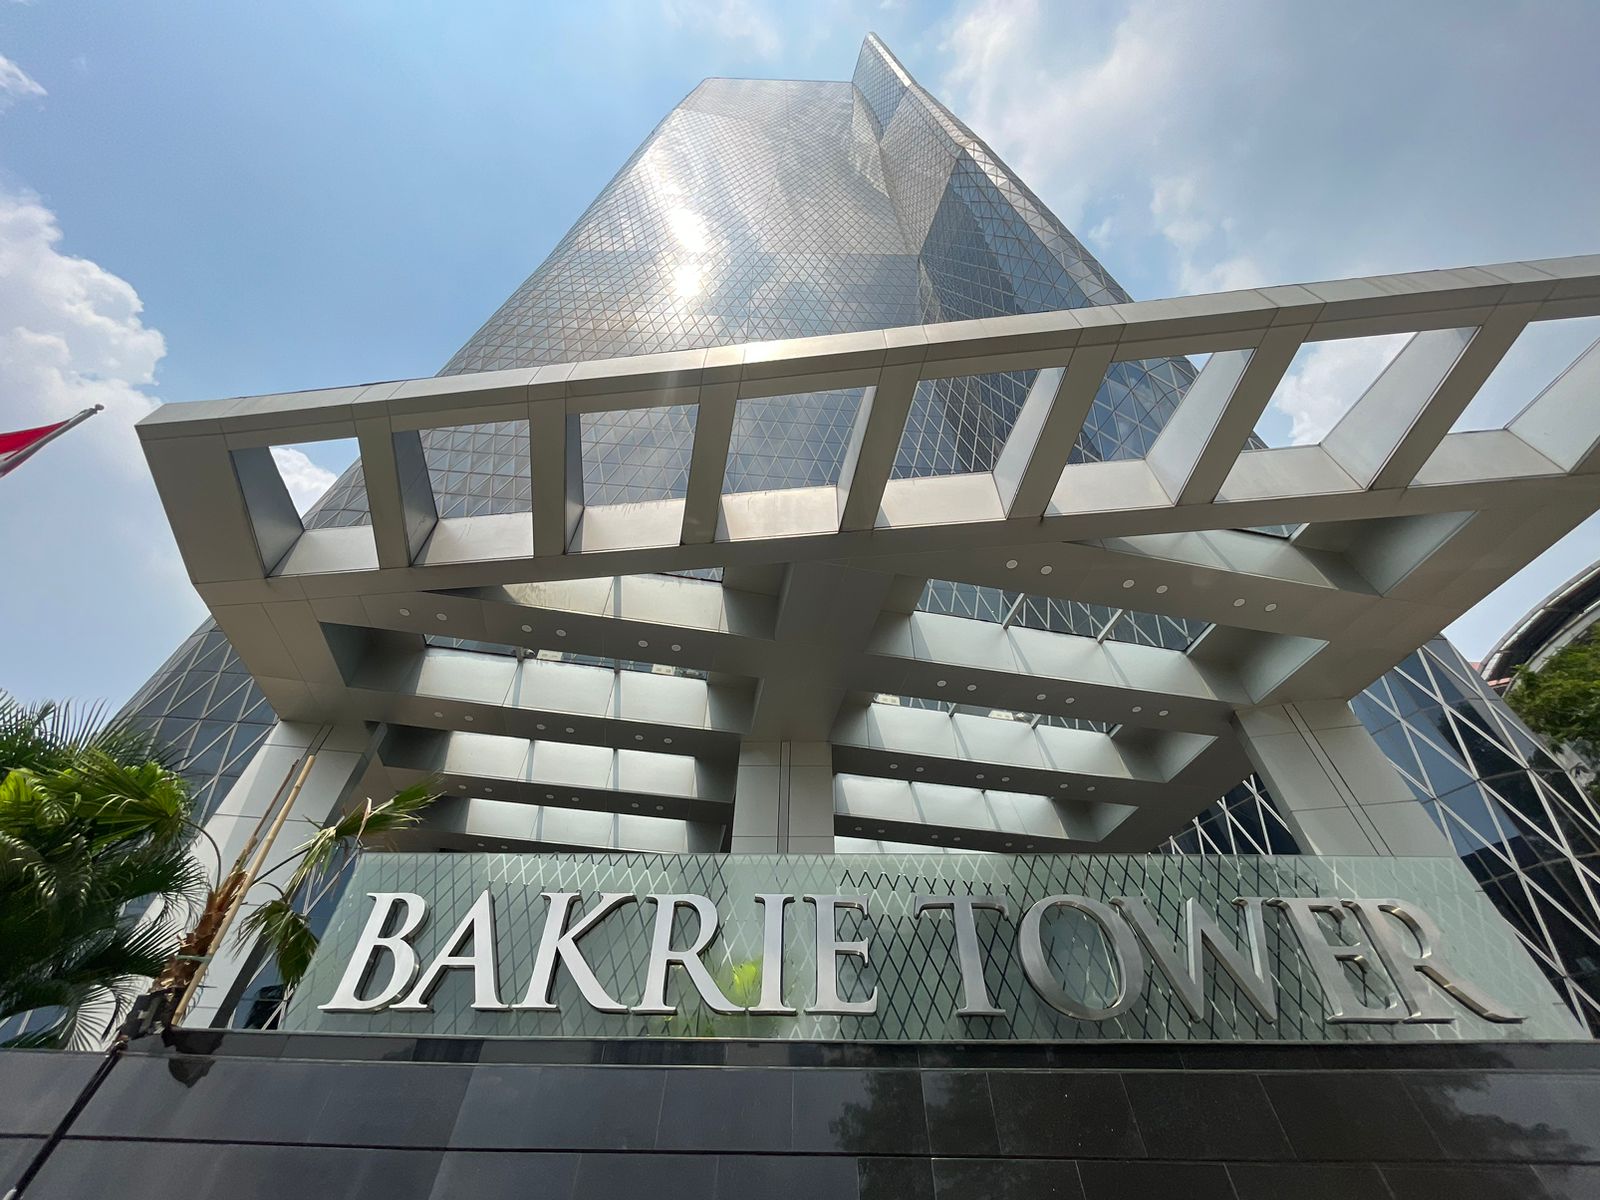
Dok. incomerealty.id
EmitenNews.com - Kinerja keuangan tiga perusahaan berkapitalisasi besar Grup Bakrie sepanjang Januari hingga September 2026 memperlihatkan kontras tajam antara angka laba di permukaan dan kesehatan neracanya.
PT Darma Henwa Tbk (DEWA) mencetak lonjakan laba bersih tertinggi sebesar 114,55 persen menjadi Rp513,08 miliar berkat efisiensi biaya internal grup dan keuntungan penilaian saham, meski kasnya menyusut tajam. Sebaliknya, PT Energi Mega Persada Tbk (ENRG) membukukan pertumbuhan laba bersih murni operasional 30,80 persen menjadi USD 72,81 juta sekaligus memangkas utang bank jangka panjang USD 105,56 juta, sementara PT Bumi Resources Minerals Tbk (BRMS) terkoreksi 36,86 persen secara kumulatif sebelum pulih pada kuartal ketiga.
Perbedaan capaian ini mencerminkan pembagian peran di ekosistem Grup Bakrie. Saat DEWA menjaga efisiensi biaya rantai pasok batu bara internal, ENRG dan BRMS bergerak mandiri sebagai mesin pertumbuhan yang bergantung pada volume produksi dan harga komoditas global.
Pembagian Peran Bisnis di Bawah Payung Grup Bakrie
Ketiga emiten Grup Bakrie berdiri di atas dua model bisnis yang bertolak belakang. DEWA beroperasi sebagai kontraktor jasa tambang yang hampir seluruh kapasitasnya melayani perusahaan batu bara dalam kendali grup yang sama, sehingga pendapatannya terlindungi dari persaingan luar namun terikat pada rencana kerja dan pembayaran entitas terafiliasi.
Sebaliknya, ENRG di sektor minyak dan gas serta BRMS di sektor pertambangan emas tidak bergantung pada transaksi internal grup. Kinerja keduanya ditentukan langsung oleh kemampuan memproduksi komoditas siap jual serta fluktuasi harga energi dan emas di pasar internasional.
DEWA: Margin Naik Berkat Armada Sendiri, Tapi Likuiditas Mengetat
Selama sembilan bulan pertama 2026, pendapatan DEWA tumbuh 9,71 persen dari Rp4,65 triliun menjadi Rp5,10 triliun. Sebesar 97,67 persen atau Rp4,98 triliun berasal dari dua perusahaan batu bara terafiliasi Grup Bakrie, yakni PT Kaltim Prima Coal (KPC) senilai Rp3,59 triliun (70,33 persen) dan PT Arutmin Indonesia senilai Rp1,39 triliun (27,34 persen), sedangkan pendapatan pihak ketiga menyusut 41,78 persen menjadi Rp119,03 miliar.
Pertumbuhan itu diiringi belanja modal aset tetap baru Rp2,06 triliun, hampir seluruhnya berupa mesin dan alat berat Rp2,01 triliun yang mengerek nilai buku aset tetap 26,71 persen menjadi Rp5,84 triliun.
Pengoperasian armada sendiri memangkas biaya subkontraktor 47,85 persen dari Rp1,14 triliun menjadi Rp593,39 miliar, termasuk menurunkan porsi jasa PT Pama Persada Nusantara dari Rp941,32 miliar (20,24 persen pendapatan) menjadi Rp411,37 miliar (8,06 persen pendapatan).

Related News
Dari 35 Emiten, Top 10 Saham Indonesia Kuasai 82% Indeks FTSE
Sewa Mal Topang Laba SMRA, Uang Muka Pembeli Tembus Rp6,95 Triliun
Kas Rp4,85 Triliun Salip Market Cap, Mengapa Laba SMRA Turun 26,35%?

Sebelum Investasi Saham Bank, Pahami 3 Rasio Lewat Studi BBNI
Kepemilikan Pribadi Prajogo di BREN Bertambah Saat Laba Tumbuh 25%
Empat Tahun IPO, BELI Masih Berjuang Kejar Laba