0.00%

Wapres Berhenti, Bagaimana Mitigasi Risiko Bisnis?


Wapres Berhenti, Bagaimana Mitigasi Risiko Bisnis? Dok. Populix
EmitenNews.com - Pada 12 November 2026, Gibran Rakabuming Raka Wakil Presiden Republik Indonesia resmi menyerahkan surat pernyataan berhenti dari jabatannya kepada Majelis Permusyawaratan Rakyat (MPR). Adakah potensi risiko atau dampak berhentinya Gibran? Pasti ada. Bagaimana mitigasi risikonya?
Prabowo Subianto dan Gibran Rakabuming Raka Wakil Presiden Republik Indonesia dilantik sebagai Presiden dan Wakil Presiden pada 20 Oktober 2024. Dengan demikian, sesungguhnya Gibran menyandang jabatan itu selama 5 tahun hingga 20 Oktober 2029.
Pasal 8 Undang-Undang Dasar (UUD) 1945 menitahkan bahwa MPR wajib memilih wapres baru dari 2 calon yang diajukan oleh Presiden selambat-lambatnya 60 hari. Artinya paling lambat 11 Januari 2027. Pasal 46 UUD 1945 menitahkan bahwa Presiden harus mengajukan 2 nama calon wapres paling lambat 14 hari setelah diminta MPR.
Sejatinya, apa potensi risikonya? Kamar Dagang dan Industri (Kadin) Indonesia menekankan pentingnya menjaga keberlanjutan pembangunan ekonomi dan iklim investasi di tengah kekhawatiran pasar menyusul pengunduran diri Wapres Gibran Rakabuming Raka (Infobanknews.com, 16 November 2026).
Sesungguhnya, berhentinya Gibran bukan suatu krisis ekonomi. Hal yang bisa menjadi potensi risiko adalah ketika kursi wapres terlalu lama kosong. Sudah barang tentu, pasar tidak menuntut sosok wapres yang hebat. Tetapi pasar menuntut kepastian. Kekosongan lama menjadi ketidakpastian (uncertainty) yang tidak disenangi dunia usaha dan investasi.
Pasar pastinya menuntut kepastian. Selain itu, pasar juga menuntut kebijakan yang tidak berubah-ubah dengan cepat. Itu kecuali perbaikan demi perbaikan untuk memuluskan sektor riil.
Kemudian, apa yang ditakutkan oleh pasar? Ketika kekosongan kursi wapres terlalu lama, itu berarti akan terjadi penumpukan portofolio. Itu juga berarti penumpukan risiko.
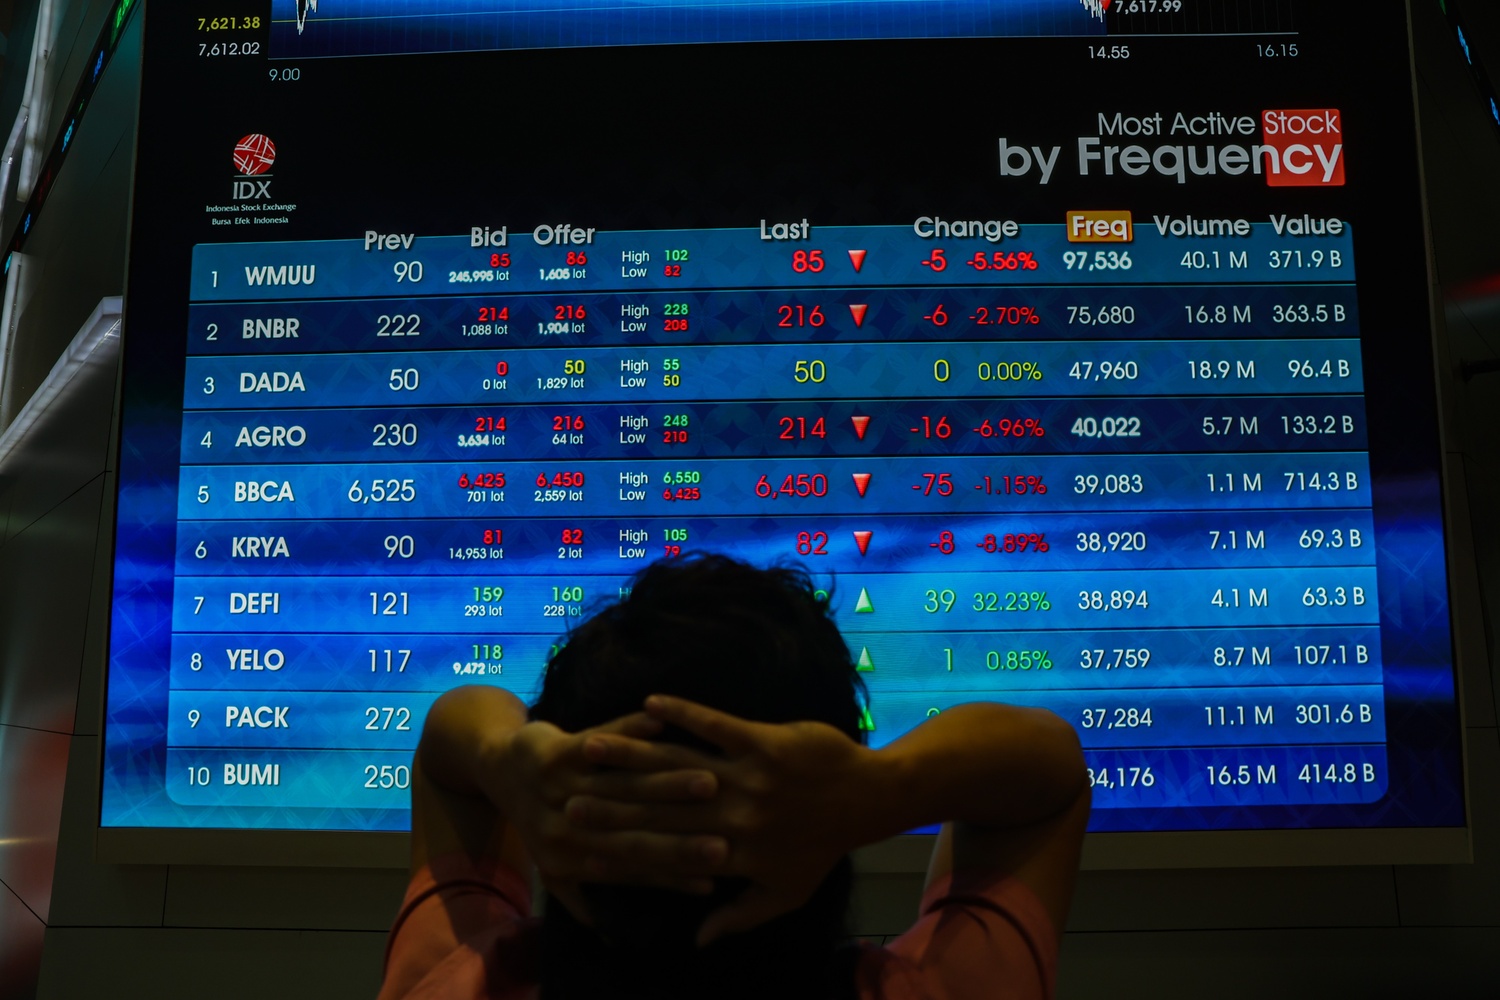
Jangan lupa bahwa portofolio saham, Surat Berharga Negara (SBN) dan nilai tukar rupiah menjadi paling sensitif. Investor asing sudah net sell yang mencapai sekitar Rp 127 triliun dari Januari hingga September 2026 (year to date/YTD). Bahkan Indeks Harga Saham Gabungan (IHSG) pun tampaknya masih mengalami trauma dengan gertakan Morgan Stanley Capital International (MSCI).
Realisasi investasi masih mengalami kenaikan 7,3 persen mencapai Rp 1.529,2 triliun (YTD) dengan foreign direct investment (FDI) Rp 777,8 triliun. Investor wait and see.
Demikian pula, pasar modal yang sudah seharusnya terus melakukan reformasi dengan wujud yang terang benderang. Bukan janji-janji, pidato yang berapi-api apalagi hanya imbauan ini itu. Pasar menuntut bukti. Hal itulah yang dinanti-nanti oleh MSCI.

Related News
Ketika Kekayaan Tambang Belum Menyejahterakan Rakyat
Manipulasi Pasar Modal, OJK Sentuh Dalang atau Baru Pelaku Lapangan?
Menguji “Kesaktian” Suku Bunga BI Menyelamatkan Rupiah
Calon Wakil Presiden yang Akan Peduli Investasi
Menyempit dan Tertinggal, Makna Tujuh Saham Tersisa bagi Kinerja MSCI
Gibran Mundur dari Wapres: Kepastian Politik IHSG atau Gejolak Baru?