1.41%
 -0.05%

Alfamart Tebar Dividen Rp14,5/Saham: Cek Yield & Rahasia Cuannya!
Author:
1. Independent Market Research Project 2. Digital Journalist Haluan Media Group 3. Opinion Writer EmitenNews…
 :
0


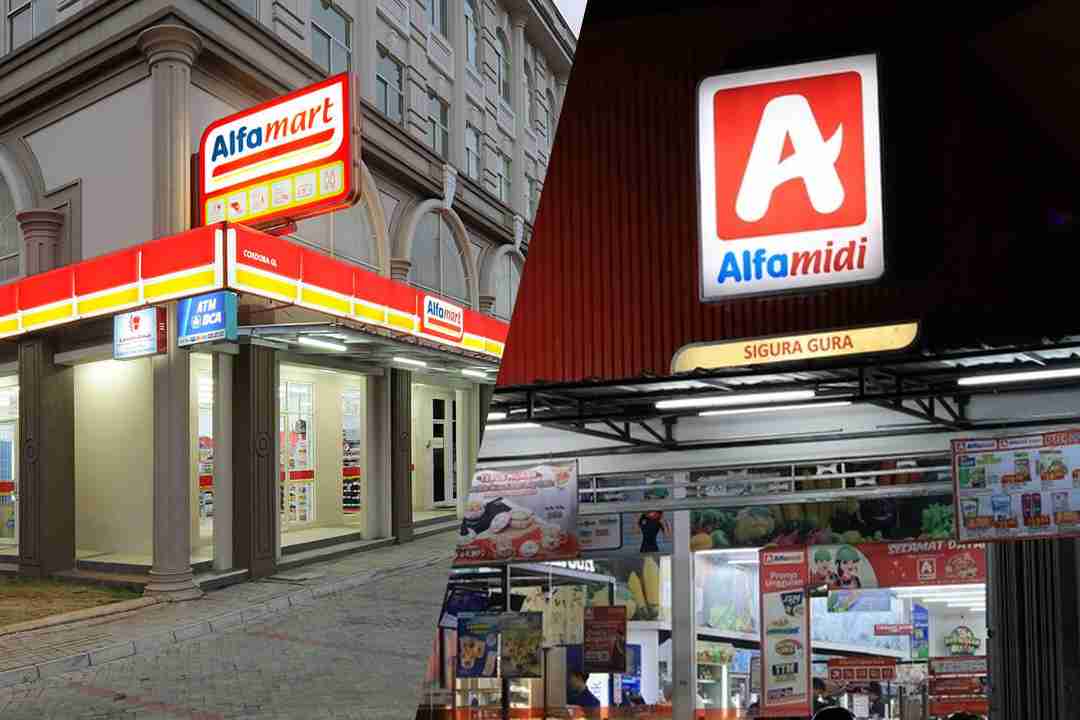
Alfamart Tebar Dividen Rp14,5/Saham: Cek Yield & Rahasia Cuannya! Foto Inilah.com
EmitenNews.com - Pengumuman bagi-bagi dividen selalu berhasil menyedot perhatian para pemodal di bursa saham, tidak terkecuali kabar segar dari emiten pengelola jaringan Alfamart, PT Sumber Alfaria Trijaya Tbk (AMRT).
Namun, di balik daya tarik imbal hasil tunai jangka pendek tersebut, ada gambaran fundamental yang jauh lebih menarik untuk dibedah. AMRT bukan sekadar membagikan sebagian keuntungan semester pertamanya, melainkan sedang memperlihatkan betapa perkasa mesin pencetak kas operasional mereka dalam mendanai pertumbuhan bisnis dan memanjakan para pemegang sahamnya secara konsisten.
Kualitas Pertumbuhan Laba dan Ekspansi Margin
Kemampuan perseroan untuk terus membagikan dividen ditopang oleh kinerja operasional yang amat solid sepanjang enam bulan pertama tahun 2026. Pendapatan neto AMRT tercatat tumbuh 6,49% secara tahunan menjadi Rp67,95 triliun.
Kualitas pertumbuhan ini makin mengesan lantaran kenaikan beban pokok pendapatan berhasil ditekan hanya sebesar 5,97%, yang secara otomatis mengerek Gross Profit Margin dari 21,92% menjadi 22,30%.
Berkat pengendalian biaya operasional yang disiplin, laba usaha atau EBIT melesat 13,24% menjadi Rp2,68 triliun, sehingga Operating Profit Margin merangkak naik ke level 3,94% dan mengantarkan laba bersih konsolidasian tumbuh 8,99% mencapai Rp2,13 triliun.
Stuktur Pendapatan: Penjualan Makanan dan Mesin Fee-Based Income
Menelisik rincian Catatan 17, struktur pendapatan neto AMRT sebesar Rp67,95 triliun pada Semester I-2026 masih didominasi kuat oleh kategori produk makanan yang menyumbang Rp48,58 triliun atau setara 71,49% dari total penjualan. Angka ini mengalami pertumbuhan 6,81% dibandingkan periode sama tahun sebelumnya yang tercatat Rp45,49 triliun, menegaskan bahwa barang konsumsi pokok (fast-moving consumer goods) merupakan tulang punggung penjualan yang relatif kebal terhadap gejolak ekonomi.
Sementara itu, segmen bukan makanan (non-food) berkontribusi sebesar Rp19,37 triliun atau 28,51% dari total pendapatan. Dari sisi skema bisnis, jaringan pewaralaba (franchise) menyumbang Rp12,10 triliun atau 17,80% terhadap total pendapatan neto, yang membuktikan keberhasilan model kemitraan dalam menopang basis penjualan tanpa membebani neraca modal perseroan secara penuh.
Keunggulan struktural lainnya terletak pada diversifikasi pelanggan yang sangat sehat, di mana tidak ada satu pun pelanggan tunggal yang berkontribusi melebihi 10% dari total penjualan neto, sehingga risiko konsentrasi pembeli pada bisnis AMRT berada di tingkat yang sangat minim.

Related News
Dikendalikan Sang Putri, Dapur Hulu Kerajaan Sawit Haji Isam Lesu
Kerajaan Sawit Haji Isam & Bisnis "Numpang Rahim" Kebijakan Negara

Dari Dapen AS Hingga Raja Indeks Emas, Ini Jejak Raksasa Global di BEI

Saham HSC Kini Jadi 61, Kenapa Dikuasai Bank & Bisnis Keluarga?
Bisnis Tiket Pesawat GIAA Rugi, Bengkel & Katering Justru Moncer
Pendapatan Gacor di Semester I 2026, Kok Garuda Indonesia Masih Tekor?