0.00%

Berkat Ekspansi Gerai Luar Pulau Jawa Laba MIDI Naik 19,44%
Author:
1. Independent Market Research Project 2. Digital Journalist Haluan Media Group 3. Opinion Writer EmitenNews…
 :
0


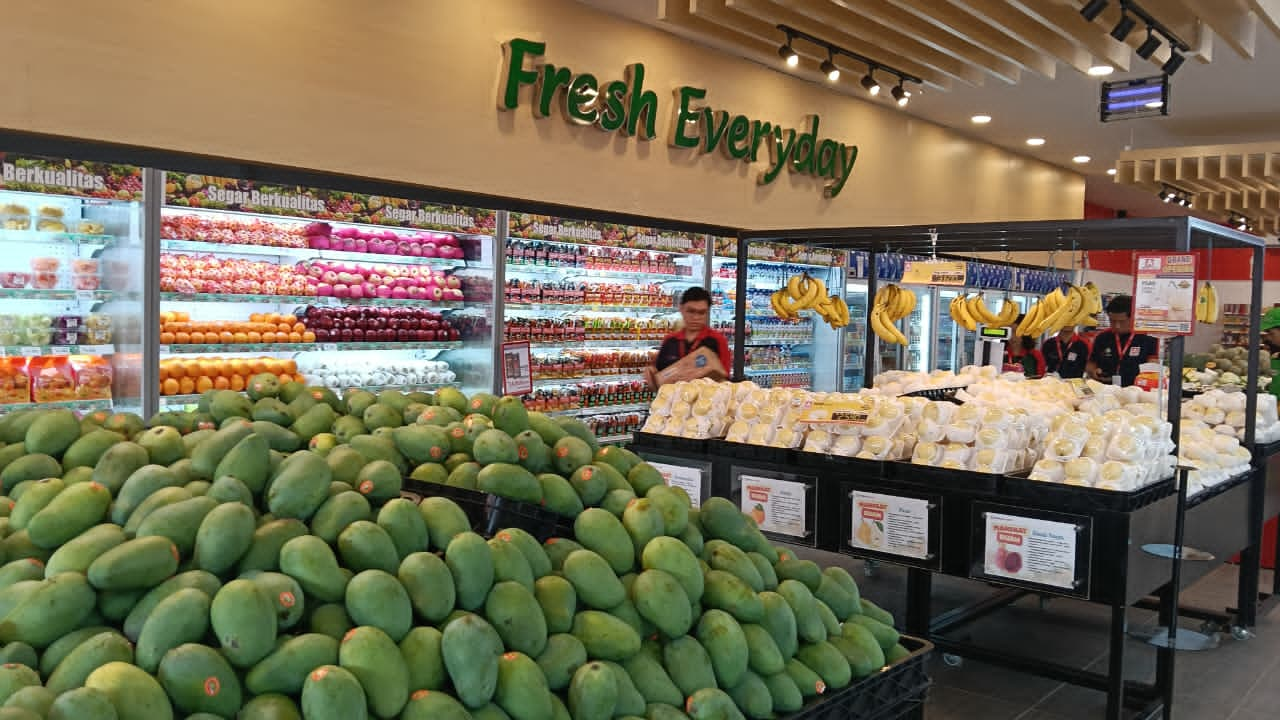
Berkat Ekspansi Gerai Luar Pulau Jawa Laba MIDI Naik 19,44%. Dok. RadarBanjar
EmitenNews.com - Di tengah kompetisi ketat industri ritel modern yang diwarnai tantangan daya beli konsumen, PT Midi Utama Indonesia Tbk (MIDI) kembali memamerkan performa fundamental yang impresif sepanjang kuartal ketiga 2026.
Laporan keuangan interim sembilan bulan pertama (9M) perseroan menyingkap sebuah pertumbuhan laba bersih yang melesat nyaris 20% secara tahunan, ditopang oleh ekspansi gerai yang masif di luar Pulau Jawa serta efisiensi rantai pasok yang solid.
Analisis berikut akan membedah anatomi keuangan MIDI secara mendalam, mulai dari telaah performa pendapatan, komposisi produk, analisis segmen geografis, rasio fundamental likuiditas dan solvabilitas, hingga mengukur seberapa besar kontribusi nyata entitas anak ini terhadap induk usahanya, AMRT.
Profil dan Cakupan Bisnis MIDI
Sebagai emiten ritel konsumen yang beroperasi di bawah payung kelompok usaha PT Perdana Mulia Fajar, MIDI memfokuskan portofolio operasionalnya pada format toko yang lebih luas dan bervariasi pasca divestasi gerai convenience store Lawson pada tahun 2025 lalu.
Saat ini, perseroan murni mengkonsolidasikan kekuatan bisnisnya melalui jaringan minimarket mid-to-large Alfamidi, supermarket Alfamidi Super, serta jaringan toko buah segar Midi Fresh.
Ekspansi ini tercermin secara nyata dari total akumulasi gerai perseroan yang telah mencapai 2.708 unit hingga 30 September 2026, meningkat dari 2.587 gerai pada akhir tahun sebelumnya. Pertumbuhan jaringan fisik ini dikelola secara seimbang melalui kepemilikan gerai langsung maupun skema waralaba guna memperluas penetrasi pasar di berbagai wilayah urban maupun lapis kedua.
Performa Keuangan: Efisiensi Rantai Pasok sebagai Katalis Profitabilitas
Sepanjang sembilan bulan pertama tahun 2026, MIDI membukukan pendapatan neto (top line) sebesar Rp16,68 triliun, tumbuh 9,17% secara tahunan dibandingkan perolehan periode yang sama tahun sebelumnya sebesar Rp15,27 triliun.
Pertumbuhan penjualan ini dikawal dengan tingkat disiplin biaya yang ketat di mana beban pokok pendapatan hanya meningkat 8,67% menjadi Rp12,31 triliun. Efisiensi rantai pasok yang tumbuh lebih lambat dari ekspansi penjualan tersebut berhasil mendongkrak laba bruto (middle line) tumbuh dua digit sebesar 10,61% menjadi Rp4,37 triliun.

Related News
Belum Genap Setahun, Aluminium ADMR Sudah Untung Rp1,7 Triliun
Tangguh Badai MSCI & Dilirik Investor Institusi Kredibel Asal Swedia

Meski 383 Saham HSC Didepak dari IHSG, Penyakit Intinya Belum Diobati
HSC Masih Melekat, Kas Rp272 Miliar Jadi Penopang WBSA
Didepak BEI dari LQ45 Gegara HSC, MAPI Justru Lolos Reviu MSCI
MAPI Masuk Geng HSC, Anak Usahanya (MAPA) Justru Lolos Reviu MSCI