-1.49%
 0.76%
Neraca Kokoh PRDA: Likuiditas Tebal & Valuasi Menarik
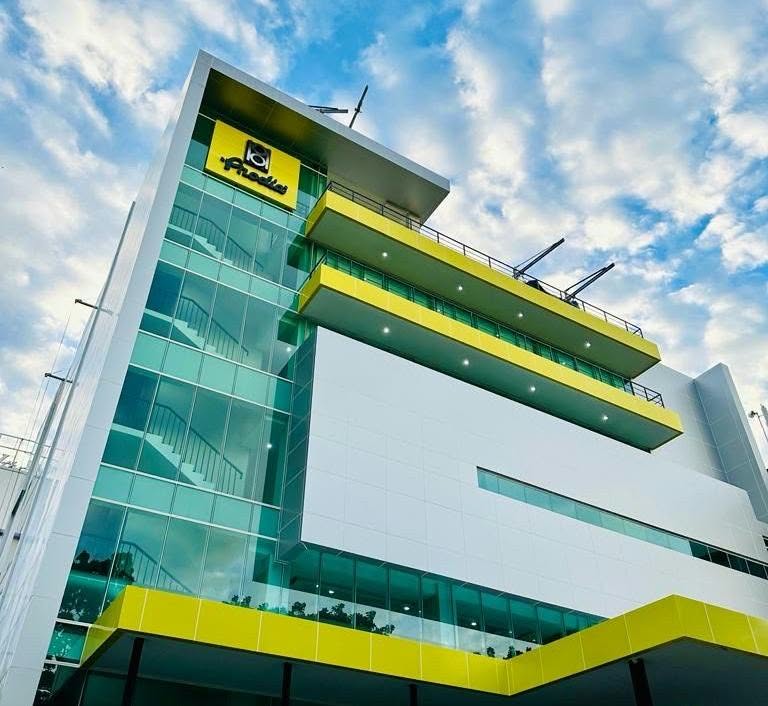
gedung Prodia. DOK/PRDA
EmitenNews.com -Kinerja PT Prodia Widyahusada Tbk (PRDA) hingga kuartal ketiga 2026 mencatatkan tren positif. Emiten laboratorium klinik ini sebelumnya berhasil mengantongi pendapatan bersih Rp1,71 triliun atau naik 8,3 persen secara tahunan, sementara laba bersihnya terkerek 10 persen ke level Rp125,92 miliar. Lebih dari sekadar angka penjualan dan laba, laporan keuangan per 30 September 2026 menunjukkan solidnya struktur neraca dan tebalnya likuiditas perseroan. Performa saham dan valuasi di pasar sekunder juga dinilai berjalan seirama dengan rapor keuangan tersebut
Ketahanan Struktur Neraca dan Likuiditas Korporasi
Di sisi keuangan korporasi, kekuatan utama PRDA terletak pada penerapan struktur modal yang sangat disiplin. Hingga 30 September 2026, rasio liabilitas terhadap ekuitas atau debt to equity ratio (DER) perseroan berada pada level yang sangat sehat dan konservatif, yakni di kisaran 11,44 persen, turun dari posisi akhir tahun lalu sebesar 12,64 persen. Total liabilitas tercatat sebesar Rp269,02 miliar, yang sebagian besar didominasi oleh kewajiban operasional jangka pendek murni seperti beban akrual Rp86,89 miliar, utang usaha pihak ketiga dan berelasi Rp32,46 miliar, serta utang pajak Rp26,51 miliar.
Menariknya, perseroan praktis tidak memiliki utang pinjaman bank komersial dalam struktur liabilitasnya. Utang berbunga jangka pendek tercatat sangat minimal, hanya berasal dari sisa sewa hak guna dan fasilitas pembiayaan konsumen dengan nilai akumulasi Rp11,74 miliar. Dengan total aset lancar mencapai Rp1,01 triliun dan liabilitas jangka pendek Rp180,22 miliar, modal kerja bersih perseroan melesat hingga menginjak angka Rp831,71 miliar. Alhasil, rasio lancar atau current ratio berada di posisi sangat kuat pada level 5,61 kali, memberikan bantalan likuiditas yang tebal bagi manajemen untuk mengeksekusi berbagai agenda ekspansi bisnis PRDA.
Pertumbuhan Pendapatan, Efisiensi Operasional, dan Kualitas Arus Kas
Ketahanan neraca tersebut berbanding lurus dengan efisiensi operasional dan kualitas perolehan kas yang prima. Kontribusi pendapatan Perseroan ditopang oleh pertumbuhan segmen esoterik—yang berfokus pada tes diagnostik—dari Rp379,8 miliar pada tahun sebelumnya menjadi Rp427,3 miliar atau naik 12,52 persen. Selain itu, kinerja positif juga disumbang oleh segmen non-laboratorium yang meningkat dari Rp116,6 miliar menjadi Rp136,8 miliar, atau tumbuh 17,29 persen. Komposisi portofolio layanan ini mendongkrak margin laba kotor atau gross profit margin (GPM) ke level 56,58 persen, sementara margin laba usaha atau operating margin menguat ke 8,40 persen dengan perolehan EBITDA mencapai Rp340,2 miliar.
Dari sisi arus kas, perseroan membukukan arus kas bersih dari aktivitas operasi sebesar Rp301,30 miliar, tumbuh 5,31 persen dibanding periode serupa tahun lalu. Rasio arus kas operasi terhadap laba bersih mencapai 2,39 kali, yang menegaskan bahwa perolehan laba akuntansi PRDA didukung oleh realisasi kas masuk riil dan bersifat likuid. Di sisi lain, belanja modal atau capital expenditure terkendali secara efisien di angka Rp57,66 miliar, sekitar 8,43 persen dari total posisi kas dan deposito perseroan yang mencapai Rp683,88 miliar.
Rencana Pemecahan Saham (Stock Split) Rasio 1:5
Perseroan juga tengah merencanakan aksi korporasi pemecahan nilai nominal saham atau stock split dengan rasio 1:5. Kebijakan ini ditujukan untuk memangkas harga perdagangan per lot saham agar lebih terjangkau, mendorong frekuensi serta volume transaksi, sekaligus memperluas basis partisipasi investor ritel di Bursa Efek Indonesia.
Melalui skema ini, nilai nominal saham emiten kesehatan tersebut akan berubah dari Rp100 menjadi Rp20 per saham, sehingga total modal disetor yang semula 937.500.000 lembar meningkat menjadi 4.687.500.000 lembar saham. Manajemen menegaskan bahwa penyesuaian ini bersifat netral terhadap struktur modal tanpa mengubah nilai total investasi maupun persentase kepemilikan pemegang saham eksisting.
Related News
Emiten Martua Sitorus Pastikan Bank of Singapore Bukan Pemegang Saham
Investasi Perdana, Komut RELF Caplok 1,43 Persen Saham
Emiten Nagita Slavina Pacu Akuisisi RS, Kinerja Melemah, Saham Memerah
Lesu, Sidomuncul Catat Penurunan Laba 24,36% Jadi Rp619,09M di Q3 2026
Emiten Bagi Dividen Rp2 per Saham, Intip Jadwalnya!
Bisnis Taksi Tumbuh, Blue Bird (BIRD) Catat Pendapatan Tembus Rp4,57T