1.46%
 -1.14%



Saham Edwin Soeryadjaya Berbalik Laba, Nikel Jadi Tulang Punggung MDKA
Author:
1. Independent Market Research Project 2. Digital Journalist Haluan Media Group 3. Opinion Writer EmitenNews…
 :
0


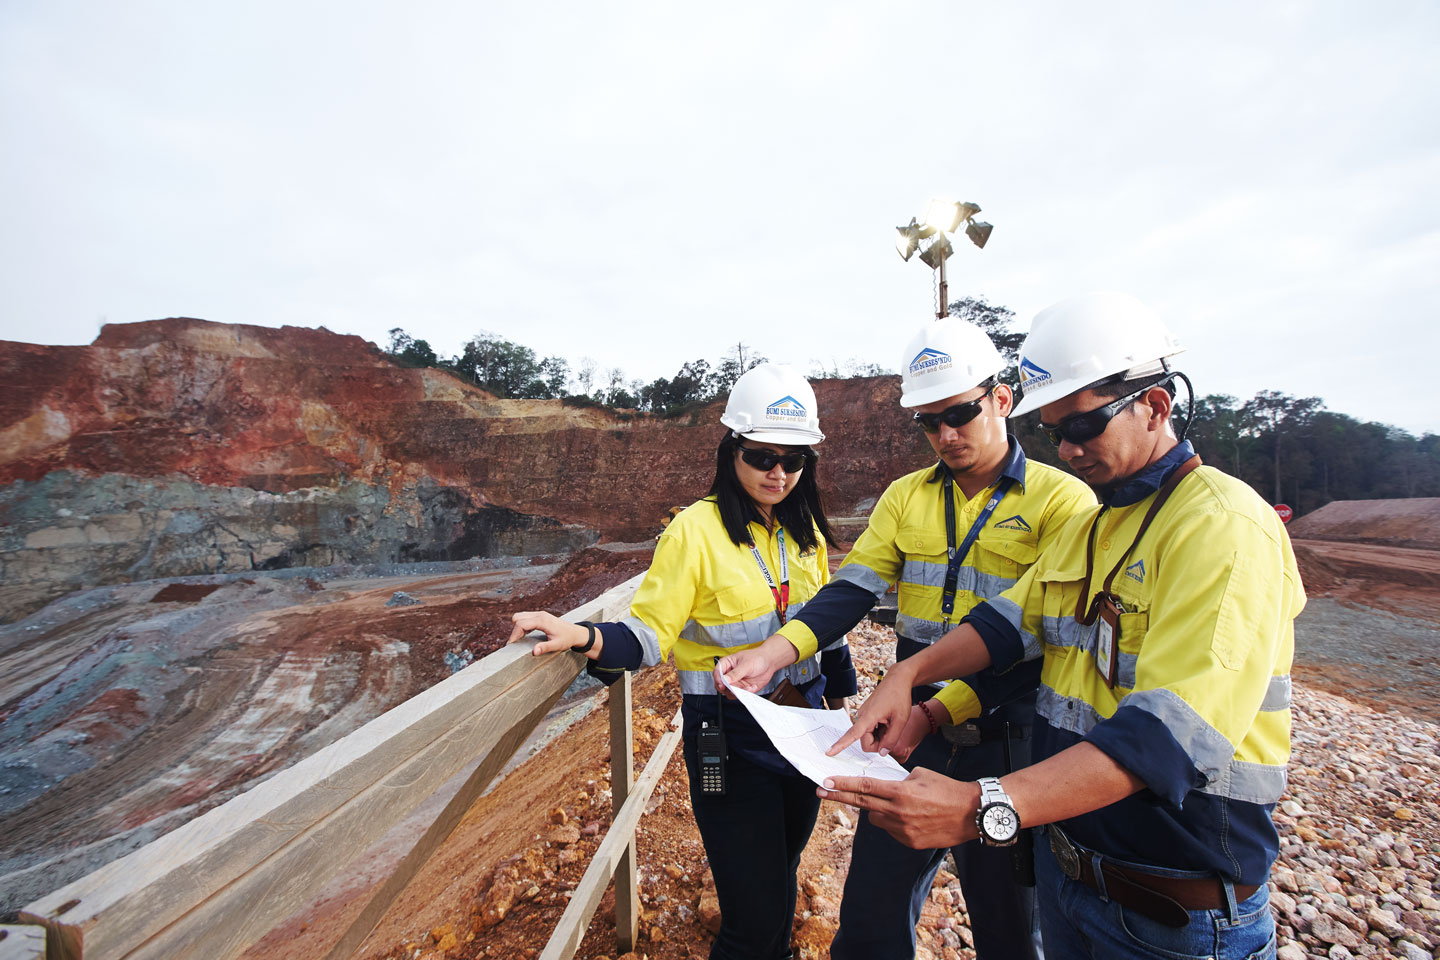
Saham Edwin Soeryadjaya Berbalik Laba, Nikel Jadi Tulang Punggung MDKA. Dok. Merdekacoppergold.com
EmitenNews.com - PT Merdeka Copper Gold Tbk (MDKA) kembali menarik perhatian pasar melalui laporan keuangannya di paruh pertama tahun 2026. Meski baru melaporkan kinerjanya pada 25 September 2026, perusahaan tambang ini berhasil membalikkan keadaan dari yang sebelumnya merugi hingga sukses mencetak keuntungan bersih. Pencapaian emiten tambang milik Edwin Soeryadjaya ini tidak lepas dari strategi efisiensi biaya yang tepat sasaran dan meroketnya angka penjualan dari berbagai proyek andalan mereka di lapangan.
Kantong Tebal dari Pemasukan hingga Laba Bersih
Pendapatan kotor perusahaan melonjak cukup tinggi menjadi 1,40 miliar dolar AS, naik sekitar 64,10 persen dibandingkan periode yang sama tahun lalu yang hanya berada di angka 854,59 juta dolar AS.
Menariknya, kenaikan pendapatan ini tidak diikuti oleh pembengkakan biaya produksi yang tak terkendali. Beban pokok mereka memang naik, namun hanya sebesar 29,36 persen menjadi 968,43 juta dolar AS. Karena biaya yang dikeluarkan jauh lebih kecil dari pertumbuhan pemasukannya, laba kotor perusahaan terbang tinggi hingga lebih dari 300 persen menyentuh 433,94 juta dolar AS.
Efisiensi ini terus berlanjut hingga membuahkan laba usaha sebesar 397,29 juta dolar AS, atau naik lebih dari empat kali lipat. Pada akhirnya, semua penghematan dan lonjakan penjualan ini membuat MDKA sukses mencetak laba bersih yang bisa dinikmati pemilik modal induk sebesar 101,55 juta dolar AS.
Ini adalah sebuah perbaikan yang sangat melegakan bagi para pemodal, mengingat tahun lalu mereka sempat menelan kerugian sebesar 15,80 juta dolar AS.
Rapor Keuangan yang Sehat dan Aman Terkendali
Kondisi keuangan MDKA juga terbilang sehat dan terjaga jika dilihat dari ukuran standar pasar modal. Kemampuan mereka membayar kewajiban jangka pendek berada di level 1,11 kali, yang berarti uang kas dan aset lancar mereka sebesar 1,81 miliar dolar AS lebih dari cukup untuk melunasi utang jangka pendeknya yang sebesar 1,63 miliar dolar AS.
Dari sisi rasio utang terhadap modal, angkanya berada di kisaran 1,09 kali karena total kewajiban mencapai 3,36 miliar dolar AS sementara modalnya 3,09 miliar dolar AS. Penggunaan utang ini terbilang wajar karena uangnya secara aktif digunakan untuk membangun fasilitas proyek masa depan.
Selain itu, porsi utang dibandingkan total keseluruhan kekayaan perusahaan hanya sekitar 52 persen, angka yang masih sangat wajar untuk ukuran industri tambang besar yang padat modal. Keamanan perusahaan untuk mencicil bunga utang juga sangat terjamin dengan kemampuan laba menutupi beban bunga hingga 5,24 kali lipat.

Related News
Rugi Susut, Titik Terang di Balik Rak Supermarket Premium Grup Djarum
BEI Hidupkan Kembali Short Selling, Demi Puaskan MSCI & FTSE?

31 Dari 92 Saham ex FCA Meledak ARA di Era Saham 1 Perak, TAMU +34,62%
Tukar Guling Rp14,57 T, Ultrajaya Rela Bagi Takhta ke Frisian Flag

EmitenNews Market Outlook: IHSG Berpotensi Terkoreksi Uji 6.188-6.200
Masuk HSC Saat Boncos, Asing & Komut Ternyata Setir Saham NICK