-3.80%

SSIA Raup Laba Rp344M, Kas Tergerus Ekspansi Subang Smartpolitan
Author:
Memulai karir jurnalistik di e-bursa.com sebagai Reporter (2008-2013), Media Relations (2013-2015),…
 :
0


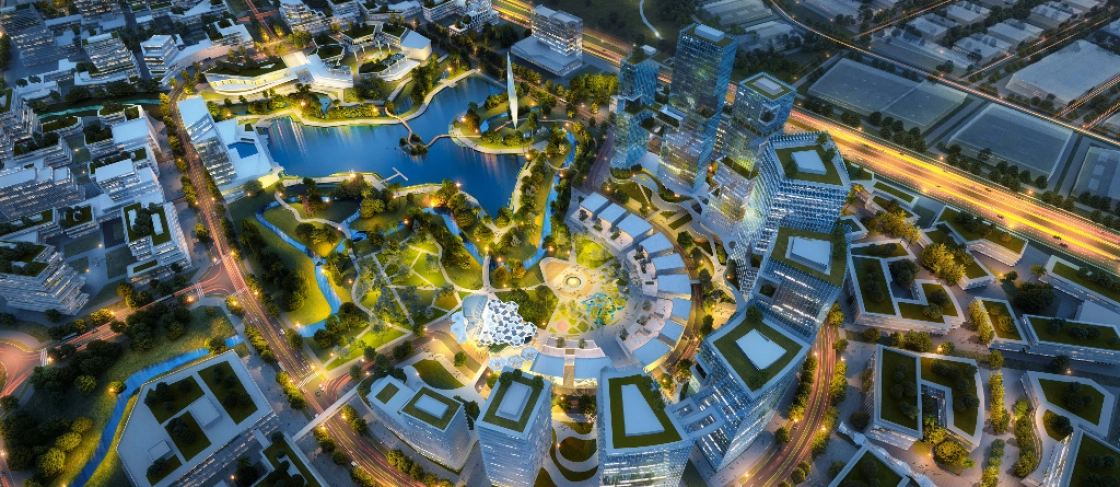
Proyek pengembangan kawasan Subang Smartpolitan (Foto: Dok. Surya Semesta Internusa).
EmitenNews.com - PT Surya Semesta Internusa Tbk (SSIA) membukukan laba bersih Rp344,4 miliar hingga September 2026, ditopang lonjakan kontribusi bisnis properti dan pemulihan segmen perhotelan. Pada periode yang sama tahun sebelumnya laba bersih perseroan hanya mencapai Rp6,5 miliar.
Kinerja tersebut sejalan dengan pertumbuhan pendapatan konsolidasian yang mencapai Rp4,81 triliun, meningkat 44,7% dibandingkan periode yang sama tahun sebelumnya.
Segmen properti menjadi motor pertumbuhan dengan pendapatan Rp1,48 triliun, melonjak 172,2% secara tahunan dari Rp545 miliar pada sembilan bulan pertama 2025. Kontribusi laba bersih segmen ini mencapai Rp525,5 miliar, meningkat 330,7% YoY.
Segmen perhotelan juga mencatatkan pemulihan signifikan. Pendapatannya mencapai Rp940,9 miliar, tumbuh 161,2% dibandingkan Rp360,2 miliar pada periode yang sama tahun lalu. Meski demikian, segmen ini masih membukukan rugi bersih Rp34,9 miliar, kendati membaik 74,5% dibandingkan tahun sebelumnya.
Dalam keterangan resmi, Selasa (3/11/2026), manajemen SSIA menyebut kinerja perhotelan di Bali menjadi salah satu penopang perbaikan operasional. Pada kuartal III-2026, segmen tersebut mencatatkan tingkat harga kamar rata-rata atau average room rate (ARR) dan okupansi yang tinggi. Margin EBITDA perhotelan juga berbalik positif menjadi 21,4% dari posisi negatif pada periode sebelumnya.
Berbeda dengan dua segmen tersebut, bisnis konstruksi masih menghadapi tekanan. Pendapatan segmen ini turun menjadi Rp2,51 triliun dari Rp2,65 triliun pada sembilan bulan pertama 2025. Perseroan mengaitkan perlambatan tersebut dengan penurunan perolehan kontrak baru dibandingkan tahun sebelumnya.
Laba kotor konsolidasian SSIA mencapai Rp1,58 triliun, meningkat 113,9% dari Rp739,3 miliar. Kenaikan terutama berasal dari segmen properti yang membukukan laba kotor Rp699,6 miliar, tumbuh 168,4%, serta perhotelan sebesar Rp595,2 miliar, melonjak 216,4%.
Sementara itu, EBITDA perseroan tercatat Rp951,5 miliar dengan margin 19,8%. Angka tersebut meningkat signifikan dibandingkan EBITDA Rp256,7 miliar dengan margin 7,7% pada periode yang sama tahun sebelumnya. Adapun EBITDA segmen konstruksi tercatat Rp204,9 miliar, lebih rendah dibandingkan Rp223,5 miliar pada 9M25.
Dari sisi keuangan, posisi kas SSIA pada akhir September 2026 tercatat Rp928,9 miliar, turun 15% dibandingkan Rp1,09 triliun pada akhir Juni 2026. Penurunan tersebut terutama disebabkan kebutuhan pendanaan untuk akuisisi lahan dan biaya pengembangan kawasan Subang Smartpolitan.
Di sisi lain, utang berbunga perseroan relatif terkendali pada Rp2,24 triliun, turun 1,2% dibandingkan Rp2,27 triliun pada akhir semester I-2026. Rasio utang terhadap ekuitas atau gearing ratio tercatat sebesar 26%.

Related News
MNC Tourism (KPIG) Raih Pendapatan Rp1,66T, Terbesar dari Hospitality
Tutup Kuartal III 2026, Emiten Hary Tanoe (MSIN) Ungkap Capaian Ini
META Akan Tebar Dividen Interim, Intip Besaran dan Jadwalnya!
Dikuasai Blibli, Emiten Ini Bidik Bisnis Farmasi & Minuman Beralkohol
JSMR Konsolidasikan Bisnis Tol, Dua Anak Usaha Bakal Dilebur ke JTT
Bertahan di MSCI Small Cap, Emiten Minimarket Ini Cetak Laba Naik 3,9%