-2.23%

Kinerja Solid, OMED Naikkan Target Pendapatan Jadi Rp2,5 Triliun


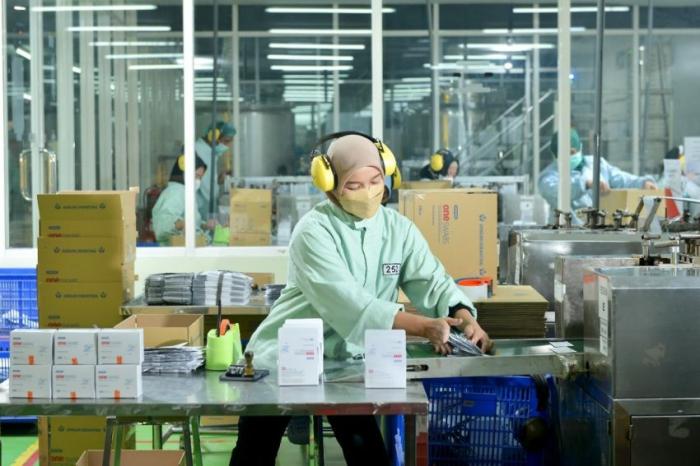
Tampak petugas medis tengah beraktivitas seperti biasa. Foto - Dok Emitennews
EmitenNews.com - Jayamas Medica Industri (OMED), produsen dan distributor alat kesehatan terintegrasi, membukukan kinerja kuat pada sembilan bulan pertama 2026, dengan pertumbuhan penjualan dan laba disertai peningkatan seluruh margin profitabilitas. Penjualan bersih mencapai Rp1,853 triliun, naik Rp383,8 miliar atau 26,1 persen YoY dari periode sama tahun lalu Rp1,470 triliun.
Pertumbuhan itu, ditopang kenaikan total volume penjualan 28,6 persen YoY, dari episode sama tahun lalu 2,02 miliar unit menjadi 2,60 miliar unit. EBITDA meningkat 34,0 persen YoY menjadi Rp426 miliar dari Rp318 miliar. Laba periode berjalan naik 31,6 persen YoY menjadi Rp336 miliar dari Rp256 miliar. Laba per saham dasar (EPS) naik menjadi Rp12,29 dari Rp9,4 pada periode sama tahun lalu, atau tumbuh sekitar 30,7 persen YoY.
Margin Terus Meningkat
Seluruh margin profitabilitas meningkat dibandingkan edisi sama tahun lalu. Margin laba kotor naik menjadi 35,5 persen dari 33,9 persen (1,6 pp). Margin EBITDA naik menjadi 23,0 persen dari 21,6 persen (1,4 pp). Margin laba bersih naik menjadi 18,2 persen dari 17,4 persen (0,8 pp). Perbaikan margin laba kotor mencerminkan efisiensi level produksi terus berlanjut, seiring pertumbuhan volume penjualan yang solid.
Pertumbuhan penjualan tertinggi berasal dari tiga kategori berikut. Yaitu, Bioteknologi dan Laboratorium melejit 51,2 persen YoY menjadi Rp114,9 miliar. Barang Medis Habis Pakai (Disposables & Consumables) menguat 33,6 persen YoY menjadi Rp965,9 miliar, sebagai kontributor terbesar terhadap total penjualan. Alat Bantu Jalan dan Rehabilitasi (Walking Aids & Rehab) tumbuh +31,7 persen YoY menjadi Rp95,1 miliar. Perawatan Luka (Wound Care) juga tumbuh 26,6 persen YoY menjadi Rp302,6 miliar.
Segmen Ritel dan Ekspor
Segmen ritel tumbuh 32 persen YoY, dari Rp165 miliar menjadi Rp218 miliar, mencerminkan meningkatnya kontribusi kanal ritel terhadap total pendapatan Perseroan. Penjualan ekspor membukukan pertumbuhan signifikan 328 persen YoY dengan Amerika Serikat sebagai tujuan utama, dan diikuti penjualan perdana ke Filipina.
Per 30 September 2026, total aset mencapai Rp3,498 triliun, total liabilitas Rp514 miliar, dan total ekuitas Rp2,984 triliun. Rasio utang terhadap ekuitas (DER) berada di 0,17x, rasio utang berbunga terhadap ekuitas di 0,01x, dan rasio lancar di 9,5x. Efisiensi modal kerja membaik, dengan siklus konversi kas (cash conversion cycle) turun menjadi 179 hari dari periode sama tahun lalu 207 hari.
Hari piutang turun menjadi 47 hari dari 53 hari, hari persediaan menjadi 166 hari dari 181 hari, dan hari utang usaha naik menjadi 33 hari dari 27 hari. Imbal hasil atas aset alias return on asset (ROA) meningkat menjadi 9,6 persen dari 8,4 persen, dan imbal hasil atas ekuitas atau return on equity (ROE) menjadi 11,3 persen dari 9,7 persen.
Dengan dukungan pertumbuhan volume penjualan solid, dan efisiensi produksi, perseroan menaikkan target pendapatan sepanjang 2026 menjadi sekitar Rp2,5 triliun atau diestimasikan tumbuh sekitar 21 persen YoY, dari sebelumnya sekitar Rp2,3 triliun. Panduan lainnya tidak berubah margin laba kotor pada kisaran awal 30 persen, dan penjualan ekspor USD1,01,5 juta. (*)

Related News
Produksi Tambang Pani Meledak, EMAS Proyeksi Pertumbuhan Berkelanjutan
NPGF Raup Pendapatan Rp241,72M, Penjualan NPK Granul Naik 116 Persen
Pengendali TRIN Lepas 35,94 Juta Saham, Nilainya Rp8,62 Miliar
Defisit, Saham Anjlok, Emiten Martua Sitorus Rugi Makin Bengkak
Usai Dicaplok H Isam, ini Kinerja Emiten Dato Low per 30 September
Tumbuh Solid, Pendapatan Personel Alih Daya (PADA) Rp1,4T di Q3-2026