4.56%
Kredit Macet Susut, Laba Bersih Woori Finance (BPFI) Naik Hampir 90%
Author:
1. Independent Market Research Project 2. Digital Journalist Haluan Media Group 3. Opinion Writer EmitenNews…
 :
0
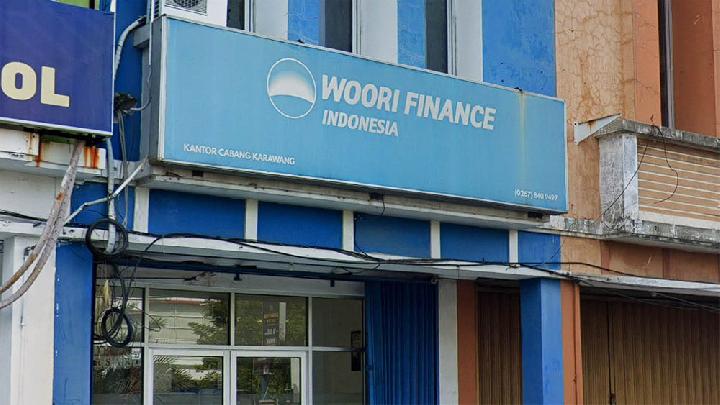
Kredit Macet Susut, Laba Bersih Woori Finance (BPFI) Naik Hampir 90%. Dok. Tempo
EmitenNews.com - Melihat catatan kinerja keuangan pada kuartal ketiga tahun 2026, PT Woori Finance Indonesia Tbk (BPFI) menawarkan studi kasus yang solid tentang bagaimana sebuah perusahaan multifinance mampu mengoptimalkan kinerjanya secara terukur. Sebagai entitas yang berfokus murni pada jasa keuangan non-bank, operasional perusahaan didukung oleh kepemilikan aset berupa dua puluh enam bangunan kantor cabang yang tersebar di berbagai kota strategis di Indonesia.
Bisnis utama BPFI bertumpu pada penyaluran pembiayaan konsumen, penyewaan alat berat dan kendaraan komersial, serta penyediaan fasilitas modal kerja untuk dunia usaha. Sepanjang sembilan bulan pertama tahun ini, seluruh aliran pendapatan tersebut bersumber penuh dari transaksi dengan pihak ketiga secara terdiversifikasi tanpa adanya dominasi dari satu pelanggan tunggal, serta dipastikan bebas dari porsi pendapatan yang berasal dari pihak berelasi.
Pemasukan Tumbuh Positif Didorong Peningkatan Kontrak Baru
Kinerja operasional perusahaan menunjukkan tren yang positif sepanjang sembilan bulan pertama di tahun 2026. Total pendapatan perusahaan mencatatkan kenaikan sebesar 42,39 persen menjadi Rp473,74 miliar dibandingkan Rp332,70 miliar pada periode yang sama tahun sebelumnya.
Tulang punggung utama dari pemasukan ini berasal dari segmen pembiayaan konsumen yang menyumbang porsi terbesar dan tumbuh 34,61 persen menjadi Rp253,92 miliar. Angka pendapatan pembiayaan konsumen ini sudah bersih dari potongan biaya transaksi langsung di luar komisi agen asuransi.
Selain itu, pendapatan administrasi juga memberikan dorongan yang besar dengan lonjakan 63,36 persen menjadi Rp138,63 miliar. Kenaikan pada pos administrasi ini banyak ditopang oleh biaya awal penandatanganan kontrak nasabah baru senilai Rp121,89 miliar, penerimaan denda keterlambatan sebesar Rp8,50 miliar, dan komisi asuransi senilai Rp8,24 miliar.
Segmen bisnis lainnya seperti sewa pembiayaan alat berat dan mesin juga tumbuh 29,00 persen menjadi Rp54,87 miliar. Sementara itu, fasilitas modal kerja melesat tajam 514,14 persen menjadi Rp14,31 miliar, yang secara efektif menutupi penurunan pada segmen anjak piutang yang menyusut 58,04 persen menjadi Rp413,33 juta.
Kinerja Penagihan dan Perbaikan Kualitas Aset
Kemampuan perusahaan dalam menjaga stabilitas kinerja tidak terlepas dari kualitas aset yang terjaga dan proses penagihan yang berjalan efektif. Hal ini tercermin dari pemasukan lain-lain yang mencapai Rp11,59 miliar, di mana Rp11,38 miliar di antaranya merupakan uang kas yang berhasil ditarik kembali dari pemulihan piutang bermasalah.
Keberhasilan mengeksekusi dan mencairkan aset jaminan dari nasabah yang sebelumnya kesulitan membayar ini berdampak langsung pada perbaikan kualitas piutang secara keseluruhan.
Related News
Sumbang 30% Sales, Microsoft Beli Lahan Industri DMAS Demi Data Center
IHSG Terkapar di Bawah 5.000, BEI Buat Keputusan Bersejarah
Indonesia Menuju Standalone Market, Benarkah MSCI Terlalu Berlebihan?
Gendong Segmen Rugi, DEWA Toreh Efisiensi Ciamik & Laba Naik 114%
BYAN Sebelum vs Sesudah Dicaplok Haji Isam
Pendapatan Boleh Gacor, Kenapa Kantong WSKT Masih Jebol di Q3-2026?