-1.34%
 0.06%



H Isam Masuk, Analis Nilai BYAN Tak Sedang Bermasalah
Author:
Content Writer Radar Cirebon TV 2023, Reporter Legislatif DPRD Kota Cirebon 2023-2025.
 :
0


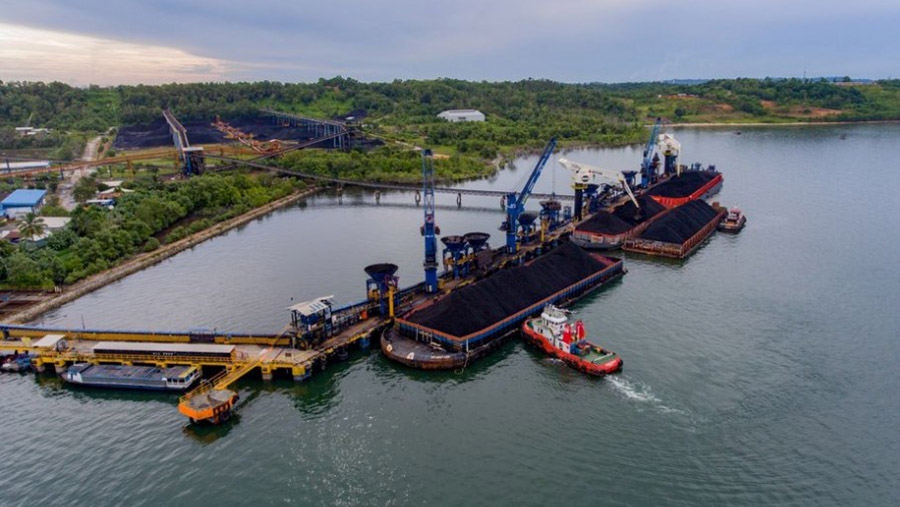
Aktivitas pengangkutan di pelabuhan batu bara Bayan Resources. Foto - Dok Bloomberg Technoz
EmitenNews.com - Rencana akuisisi 30% saham PT Bayan Resources Tbk (BYAN) oleh PT Jhonlin Baratama milik H isam dinilai bukanlah sinyal adanya tekanan keuangan.
Head of Research Kiwoom Sekuritas, Liza Camelia Suryanata menilai hal tersebut lebih mencerminkan aksi shareholder monetisation atau penataan struktur kepemilikan, ketimbang langkah rescue financing perusahaan.
Sebelumnya, H Isam melalui Jhonlin Baratama menandatangani Conditional Sale and Purchase Agreement (CSPA) untuk mengakuisisi 10.000.000.500 saham atau setara 30% saham BYAN dari pemegang saham pengendali, yakni Low Tuck Kwong dan Elaine Low.
“Kami belum melihat indikasi penjualan 30% ini didorong financial distress di level BYAN,” kata Liza dalam keterangan tertulis, Senin (21/9).
Ia juga menilai kinerja fundamental BYAN masih tergolong solid. Terlihat dari semester I 2026, emiten batu bara itu membukukan pendapatan sebesar US$1,74 miliar atau tumbuh 7,3% yoy, sementara laba bersih naik 17,5% menjadi US$410 juta.
Di sisi lain, kekhawatiran pasar terkait penurunan produksi akibat persoalan Rencana Kerja dan Anggaran Biaya (RKAB) juga mulai mereda setelah pemerintah menyetujui tambahan kuota produksi sekitar 15–20 juta ton bagi tiga anak usaha BYAN.
Persetujuan tambahan kuota tersebut dinilai memperbaiki prospek produksi dan laba perseroan pada 2026.
Sebelumnya, Moody’s memperkirakan produksi BYAN dapat turun menjadi sekitar 39 juta ton pada 2026 dari 68 juta ton pada 2025, yang berpotensi menekan EBITDA hingga sekitar 36% menjadi US$700 juta dari US$1,1 miliar.
“Tambahan kuota 15–20mn ton sekarang memang memperbaiki earnings visibility, tapi valuation gap terhadap peers tetap sangat lebar,” tambah Liza.
Kendati begitu, pasar masih menunggu sejumlah informasi penting terkait transaksi tersebut, termasuk harga akuisisi, struktur pengendalian pasca transaksi, serta dampak tambahan kuota produksi terhadap realisasi output dan laba perseroan.

Related News
Kolaborasi KIJA dan Pertamina, Kompak Bidik Net Zero Emission
Eksekusi Makin Dekat, Pengendali REAL Cuci Gudang
JSMR Suntik Modal Entitas Usaha Rp6,54 Triliun, Simak Tujuannya
Grup Emtek Makin Dominan, Direktur JECX Pilih Cabut
Tunda Bagi Hasil Sukuk, Rating WIKA Anjlok Ke idD(sy)
Ledakan Harga Minyak, Laba MEDC Melambung Ratusan Persen