0.00%

Kinerja Emiten Sawit di Tengah Kabut Asap


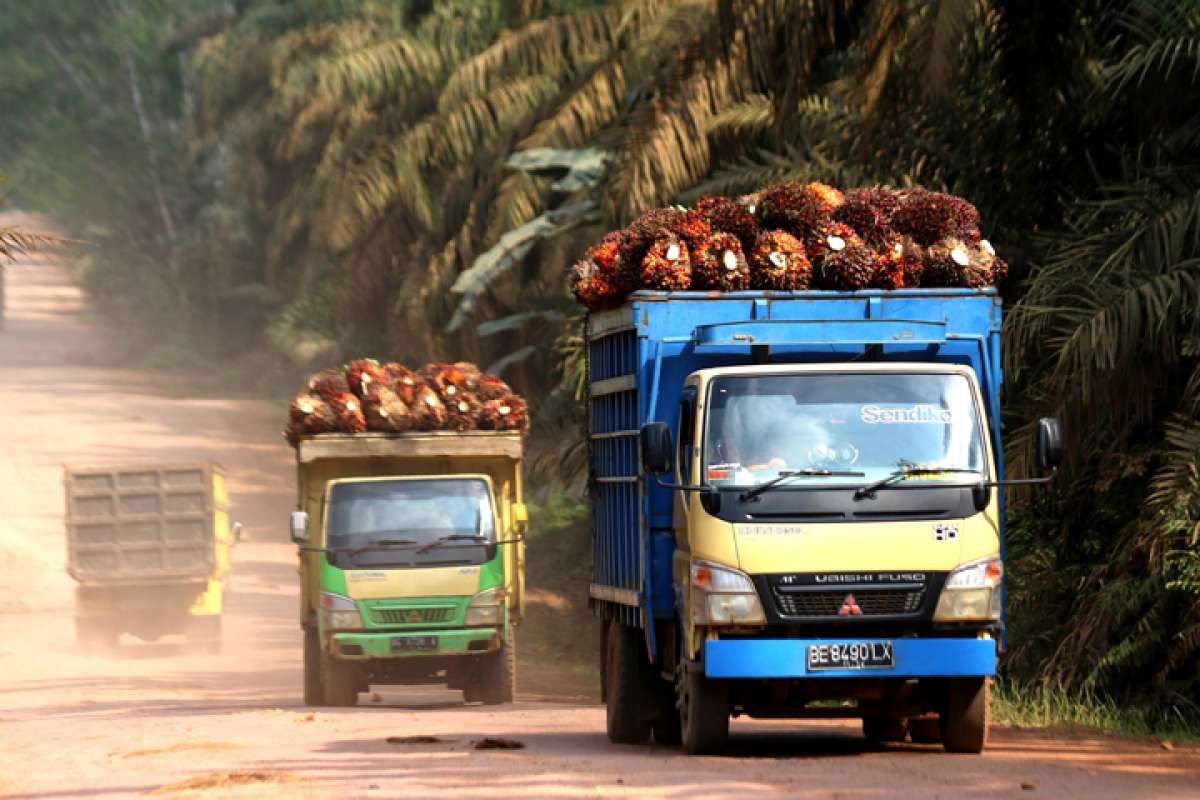
Kinerja Emiten Sawit di Tengah Kabut Asap. Dok. Kontan
EmitenNews.com - Pekan ketiga Agustus 2026, asap kebakaran lahan menyelimuti Kalimantan. Per 19 Agustus, BNPB mencatat 2.772 titik panas di Kalimantan Barat dengan potensi luas terbakar 38.310 hektare. Di Bursa Efek Indonesia, suasananya berlawanan.
Sepanjang 18–21 Agustus, sepuluh emiten sawit utama kompak menguat: JARR melesat 52,74 persen ke Rp3.070 per saham, BWPT naik 24,72 persen, TAPG 9,50 persen. Pada saat yang sama, Walhi mencatat sedikitnya 10.739 titik panas berada di kawasan HGU perkebunan sawit. Hingga 24 Agustus, seluruh 17 saham sawit yang dipantau Mikirduit berada di zona hijau dalam sepekan.
Anomali ini bukan kesalahan data, melainkan cara pasar membaca dua kabar sekaligus. Kabar buruk bagi ekosistem, yakni El Niño yang dijuluki Godzilla, kemarau panjang, dan kebakaran, ditafsirkan sebagai kabar baik bagi harga.
Istilah Godzilla berasal dari prediksi BRIN; BMKG Kalimantan Tengah menegaskan istilah itu bukan miliknya dan hanya mengenal kategori lemah, sedang, dan kuat. Apa pun labelnya, harga CPO di bursa Malaysia mendekati MYR 5.100 per ton, naik hampir 24 persen sejak awal tahun, ditopang kekhawatiran pasokan dan mandatori biodiesel B50 yang berlaku penuh Oktober.
Analisis pertama: yang menarik bukan bahwa saham naik, melainkan bahwa semuanya naik. Bila pasar sungguh menghitung risiko kebakaran, emiten dengan konsesi yang lebih banyak terpapar titik panas semestinya didiskon dibanding yang aman. Yang terlihat justru pergerakan satu sektor tanpa pembeda eksposur.
Harga saham hari ini lebih mencerminkan beta komoditas ketimbang penilaian risiko lingkungan per perusahaan. Biaya kebakaran, yaitu denda, gugatan, pencabutan izin, dan seretnya akses pendanaan, belum masuk valuasi.
Analisis kedua: pasar bermain dengan jeda waktu. Dampak El Niño terhadap produksi sawit baru terasa 9-18 bulan kemudian, sehingga harga naik sekarang sementara produksi turun belakangan. Analis Indo Premier mencatat, secara historis harga CPO naik 5-19 persen secara tahunan pada tahun setelah El Niño.
Singkatnya, investor membeli sebelum biaya produksi tampak di laporan keuangan. Padahal rekam jejaknya mengajarkan bahwa nasib laba ditentukan harga dan biaya, bukan El Niño itu sendiri. Pada 2018-2019, laba bersih AALI turun 28 persen ke Rp1,43 triliun, lalu anjlok 85 persen ke Rp211 miliar, terutama karena harga CPO jatuh dari 3.000 ke 1.800 ringgit per ton. Pada 2023-2024, ketika harga stabil di kisaran 3.700-3.900 ringgit, laba pulih cepat: AALI dari Rp1,05 triliun ke Rp1,14 triliun.
Reli sekarang dapat dikatakan rapuh, karena harga CPO pernah turun 23 persen dalam enam bulan, dari 5.100 ke 3.800 ringgit. Laba semester I 2026 yang baiksebanyak 10 dari 17 emiten mencatat pertumbuhan adalah potret sebelum karhutla memuncak, bukan jaminan untuk semester berikutnya.
Analisis ketiga: ada heterogenitas yang belum dihargai. Menurut kajian Stockbit atas data paruh pertama 2023, mayoritas lahan emiten sawit berada di Kalimantan, kecuali AALI, SMAR, dan LSIP yang punya porsi signifikan di Sumatera. Usia tanaman pun berbeda: SSMS, DSNG, dan TAPG di bawah 14 tahun, sedangkan LSIP, AALI, dan SMAR di atas 17 tahun. Sebaran geografis dan umur pohon akan menentukan siapa yang paling terpukul ketika produksi menurun. Pasar belum membedakannya.

Related News
The Social Reckoning’(2): Dari Cebong–Kampret hingga Radikalisasi
Emerging Market Bukan Zona Nyaman, Bursa Indonesia Harus Berbenah
Langkah Kontradiktif Bank Indonesia, Bagaimana Mengatasinya?
Menimbang Gadai Saham JARR dan PGUN di Lingkaran Haji Isam
Membangun AI Tanpa Menguras Air
Kuliah PTN Gratis: Uji Nyali Pertama Menteri Keuangan?