Laba BMRI Tembus Rp45,5 Triliun, Potensi Dividen Lebih Besar?
Author:
Memulai karir jurnalistik di e-bursa.com sebagai Reporter (2008-2013), Media Relations (2013-2015),…
 :
0
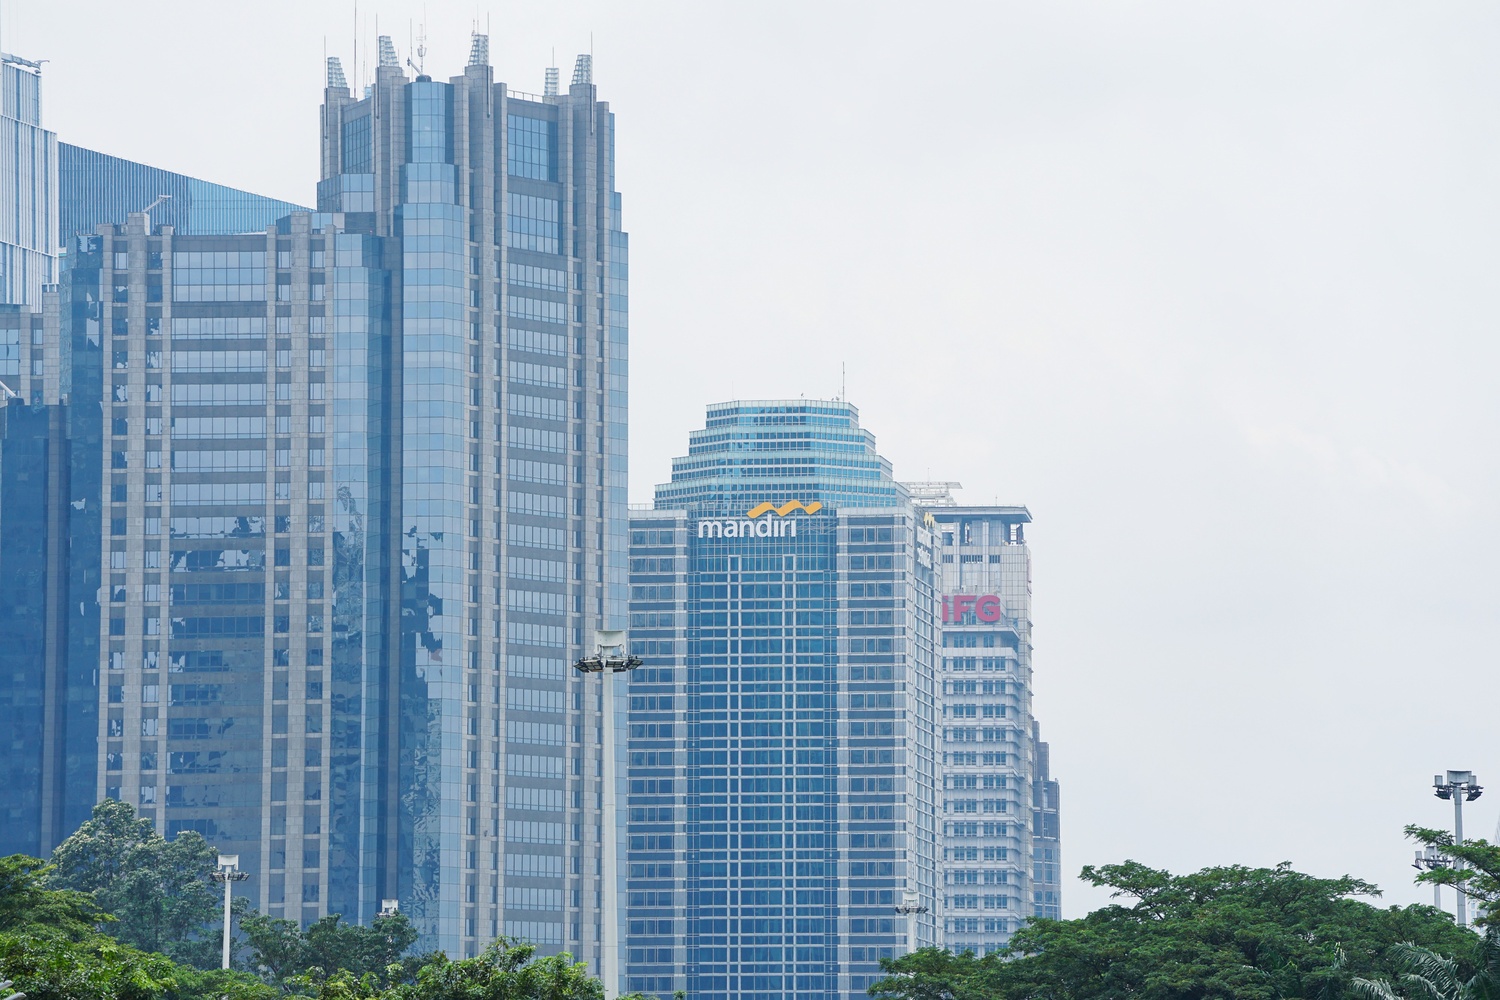
Kantor pusat PT Bank Mandiri (Persero) Tbk (BMRI) yang berdampingan dengan Gedung Bursa Efek Indonesia di Jl. Jenderal Sudirman Jakarta (Foto: EmitenNews.com)
EmitenNews.com - PT Bank Mandiri (Persero) Tbk (BMRI) membukukan laba bersih Rp45,5 triliun hingga September 2026, tumbuh 21% secara tahunan (year-on-year/YoY). Meski masih melampaui ekspektasi konsensus, laju pertumbuhan laba bank pelat merah tersebut mulai melambat pada kuartal III-2026 di tengah tekanan margin bunga bersih atau net interest margin (NIM).
Berdasarkan riset Stockbit Snips, dikutip Minggu (25/10/2026), laba bersih BMRI pada kuartal III-2026 mencapai Rp15,1 triliun, naik 14% YoY dan 1% dibandingkan kuartal sebelumnya. Pertumbuhan tersebut lebih rendah dibandingkan kenaikan 24% YoY pada semester I-2026.
Hingga akhir September, perolehan laba BMRI setara 80% dari estimasi konsensus untuk sepanjang 2026.
"BMRI hanya membutuhkan laba bersih sekitar Rp11,6 triliun pada kuartal IV-2026 untuk mencapai estimasi konsensus," tulis analis Stockbit.
Lebih lanjut, Stockbit menilai pendapatan berbasis komisi atau fee income dan efisiensi biaya operasional (operating expenditure/opex) menjadi penopang laba di tengah tekanan margin bunga. Fee income tumbuh 13% YoY, sedangkan biaya operasional turun 2% YoY pada kuartal III-2026.
Dalam paparan kinerja kuartal III, manajemen BMRI juga merevisi panduan rasio biaya terhadap pendapatan (cost to income ratio/CIR) menjadi 37–39%, dari sebelumnya 39–41%. Revisi ini mencerminkan ekspektasi efisiensi biaya dan pendapatan nonbunga yang tetap terjaga.
Di sisi lain, tekanan pada NIM masih menjadi perhatian. Berdasarkan estimasi Stockbit, NIM BMRI turun menjadi 4,2% pada kuartal III-2026 dari 4,4% pada kuartal sebelumnya. Penurunan ini terjadi meskipun bank telah melakukan penyesuaian harga kredit, karena kenaikan biaya dana atau cost of funds (CoF) belum dapat diimbangi sepenuhnya.
Manajemen memperkirakan kondisi likuiditas berpotensi sedikit membaik pada kuartal IV-2026, seiring langkah Bank Indonesia mengurangi outstanding Sekuritas Rupiah Bank Indonesia (SRBI) dan memangkas giro wajib minimum (GWM). Dengan kondisi tersebut, NIM pada kuartal IV diharapkan membaik atau setidaknya stabil dibandingkan kuartal sebelumnya. Target NIM sepanjang 2026 masih berada di kisaran 4,3–4,5%.
Selain margin bunga, kualitas aset juga perlu dicermati investor. Stockbit mencatat rasio loan at risk (LAR) BMRI meningkat menjadi 6,8% pada kuartal III-2026, dari 5,8% pada kuartal sebelumnya. Kenaikan ini dikaitkan dengan restrukturisasi kredit kepada perusahaan BUMN karya, termasuk PT PP (Persero) Tbk (PTPP) dan PT Adhi Karya (Persero) Tbk (ADHI).
Menurut catatan riset tersebut, manajemen menilai pencadangan sebesar 10–15% atas total kredit yang terekspos, di luar proses restrukturisasi, memadai untuk mengantisipasi risiko. Risiko tersebut juga disebut telah diperhitungkan dalam panduan biaya kredit atau credit cost sebesar 0,6–0,8%.
Related News
PSSI Alihkan 172 Juta Saham Treasuri ke Pemegang Saham, Rasio 30:1
Profitabilitas BMRI Menguat, Laba Naik 20,7% Jadi Rp45,5T di Q3 2026
OCBC NISP Perkuat Bisnis Wealth Management, AUM Tembus Rp374 Triliun
BEI Helat RUPSLB 28 Oktober, Bahas Demutualisasi hingga Wacana Dividen
Protelindo Siap Setor Dividen Interim Sekitar Rp176 Miliar ke TOWR
WIKA Lepas Seluruh Saham Winner Senilai Rp641 Juta ke WIKA Recon