0.00%
Saham EXCL Dapat Rekomendasi Premium, Kenapa?
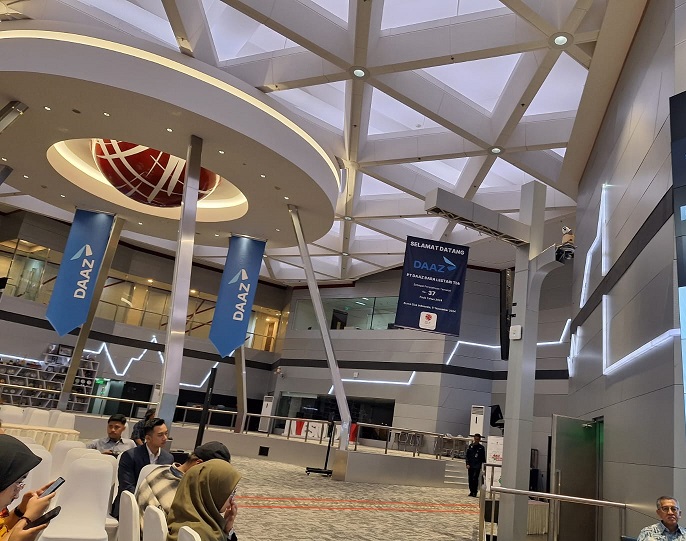
Lantai perdagangan saham di BEI.
EmitenNews.com - Mega merger senilai Rp104 triliun antara PT Smartfren Telecom Tbk (FREN) dan PT XL Axiata Tbk (EXCL) berjalan sesuai rencana atau on the track dan akan selesai sebelum Semester I-2025. Sejumlah analis memberikan pandangan positif terhadap aksi korporasi ini setelah mendapatkan penjelasan manajemen dalam analyst meeting .
Analis Sucor Sekuritas Paulus Jimmy mengatakan bahwa para analis telah mendapatkan update terbaru dalam proses merger EXCL dan FREN. "Berdasarkan update dari manajemen, proses merger telah memperoleh persetujuan 'prinsip' dari Kementerian Komunikasi dan Digital dan berada di jalur yang tepat untuk diselesaikan pada semester pertama tahun 2025," kata Paulus dalam riset yang dipublikasikan 11 Maret 2025.
Paulus menjabarkan pasca merger menjadi XLSmart (EXCL) dan proses integrasi selesai, entitas ini akan mendapatkan keuntungan dari sinergi pra-pajak tahunan senilai $300 juta-$400 juta setara dengan Rp4,92 triliun-Rp6,46 triliun (kurs US$1 = Rp16.400). Keuntungan sinergi ini berasal dari belanja modal, belanja operasional, dan sewa. Semua proses integrasi diharapkan akan memakan waktu kurang dari 2 tahun, mirip dengan merger PT Indosat Tbk. (ISAT) dan PT Hutchison 3 Indonesia pada tahun 2022 lalu.
"Kami juga memperkirakan biaya integrasi satu kali yang mungkin timbul pada semester pertama tahun 2025 akan mengimbangi sinergi jangka pendek selama proses merger," ujar Paulus.
Paulus menekankan bahwa merger EXCL dan FREN akan mendorong entitas baru pasca merger meraup keuntungan jangka panjang. Keuntungan pertama adalah entitas baru ini akan memiliki 94 juta pelanggan, dengan pendapatan gabungan sebesar U$2,8 miliar dan EBITDA sebesar US$1,4 miliar pasca merger
"Dan total spektrum telekomunikasi sebesar 152 MHZ," ujar Jimmy.
Kedua, XLSmart akan berhemat dengan menonaktifkan antara 20-30% dari 67 ribu menara yang tumpang tindih. "Baik untuk efisiensi maupun penempatan ulang guna meningkatkan cakupan secara nasional," ujarnya.
Sucor Sekuritas mempertahankan rekomendasi buy atau beli untuk saham EXCL dengan target harga Rp3.200, yang mengimplikasikan potensi kenaikan 42% dari harga saat ini di Rp2.250.
Paulus menambahkan keuntungan Ketiga dari merger EXCL dan FREN akan mendorong pertumbuhan pendapatan atau top-line yang lebih tinggi. Hal ini, tuturnya, disebabkan peningkatan Average Revenue per User (ARPU) yang biasa terjadi setelah konsolidasi perusahaan telekomunikasi.
"Hal ini telah dibuktikan pada pertumbuhan ARPU Axis sebesar 4,3% dan Indosat sebesar 6,9% pasca merger. Namun, kami pikir tantangan bagi XLSmart akan lebih tinggi karena meningkatnya persaingan yang semakin ketat di segmen data seluler," ujarnya.
Related News

PBV Menarik, Penghuni Tetap MSCI, Laba GGRM Melejit Ratusan Persen

Barito Pacific Raup Pendapatan USD8,69 Miliar per September 2026
Pasar Aset Kripto Tertekan, Kinerja COIN Terdongkrak Segmen Derivatif
Laba BREN Naik 21,8% Jadi USD161 Juta, Sahamnya Anjlok 81,5% YTD
Penjualan Indofood Tembus Rp101,5 Triliun hingga Akhir September 2026
Tambah Modal! Merdeka Battery (MBMA) Bakal Private Placement Lagi