0.00%
Ekonom Ini Nilai Penyaluran Kredit Rp400T Berisiko Picu Kredit Macet
Author:
Belajar jurnalistik dari koran kampus Identitas, Universitas Hasanuddin Makassar, lalu bergabung dengan…
 :
0
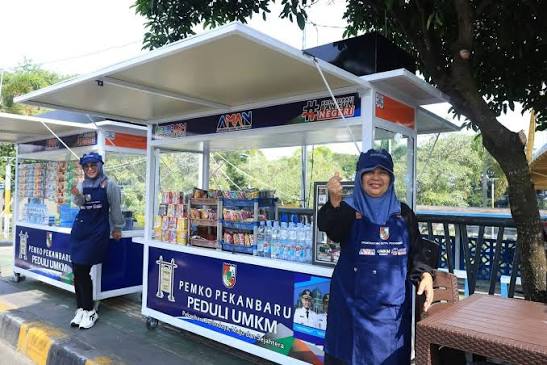
Ilustrasi pelaku UMKM. dok. Pemkot Pekanbaru,
EmitenNews.com - Penyaluran kredit hingga Rp400 triliun untuk menjangkau 28 juta keluarga berisiko memicu kredit macet dan salah sasaran. Ekonom Universitas Andalas Syafruddin Karimi menilai, risiko terbesar dari program tersebut bukan pada ketersediaan dana, melainkan potensi salah alokasi pembiayaan.
Kepada Bloomberg Technoz, Jumat (23/10/2026), Syafruddin Karimi mengungkapkan kelompok sasaran seperti masyarakat berpenghasilan rendah memiliki karakteristik pendapatan dan risiko usaha yang beragam.
"Risiko paling besar pada akhirnya adalah ketika kebijakan untuk meningkatkan kesejahteraan berubah menjadi ekspansi utang tanpa ekspansi produktivitas," kata Syafruddin Karimi.
Besarnya target dapat menciptakan insentif bagi bank, pemerintah daerah, dan lembaga penyalur untuk mengejar realisasi nominal, sedangkan kualitas proyek menjadi persoalan kedua.
Meski Likuiditas perbankan secara agregat masih terjaga, tantangan utama lainnya terletak pada kemampuan mempertahankan kualitas kredit ketika cakupan penerima pembiayaan diperluas secara signifikan.
Petani dan nelayan, misalnya, menghadapi risiko gagal produksi, fluktuasi harga, serta pendapatan yang tidak selalu sejalan dengan jadwal pembayaran cicilan.
Nah, jika skema pembayaran tidak disesuaikan dengan siklus usaha mereka, maka kredit yang semula lancar berpotensi mengalami tunggakan atau memerlukan restrukturisasi.
Lihat data pertumbuhan kredit perbankan pada September 2026 mencapai 13,26% secara tahunan, atau lebih tinggi dibandingkan pertumbuhan dana pihak ketiga (DPK) sebesar 8,22%.
Risiko dinilai bakal meningkat apabila penerima kredit memiliki kewajiban lain dari pinjaman daring—buy now pay later (BNPL), koperasi, maupun utang informal yang tidak sepenuhnya terdeteksi dalam penilaian bank.
Dengan pertimbangan seperti itulah, target Rp400 triliun harus disertai integrasi data utang, credit scoring berbasis arus kas, grace period yang sesuai musim usaha. Juga penjaminan yang tidak menghilangkan disiplin seleksi kredit.
Related News
Proyek NUSA, Indonesia-Singapura Incar Peluang Ekonomi Baru dari AI
Pemerintah Cabut IUP PT KEL, Rosan Perkasa Ungkap Kepastian Hukum
Anggaran Terkuras, Negara Ini Pertimbangkan Akhiri Subsidi Bensin
Rupiah Menguat Tipis Terhadap Dolar AS Pagi Ini
Gagal Bayar Kupon, Surat Utang POST Masuk Status Default
Emas Antam Anjlok Empat Hari Beruntun Terseret Global