0.00%
Memprediksi Nasib Investor Ritel di Tengah Gonjang-ganjing IHSG

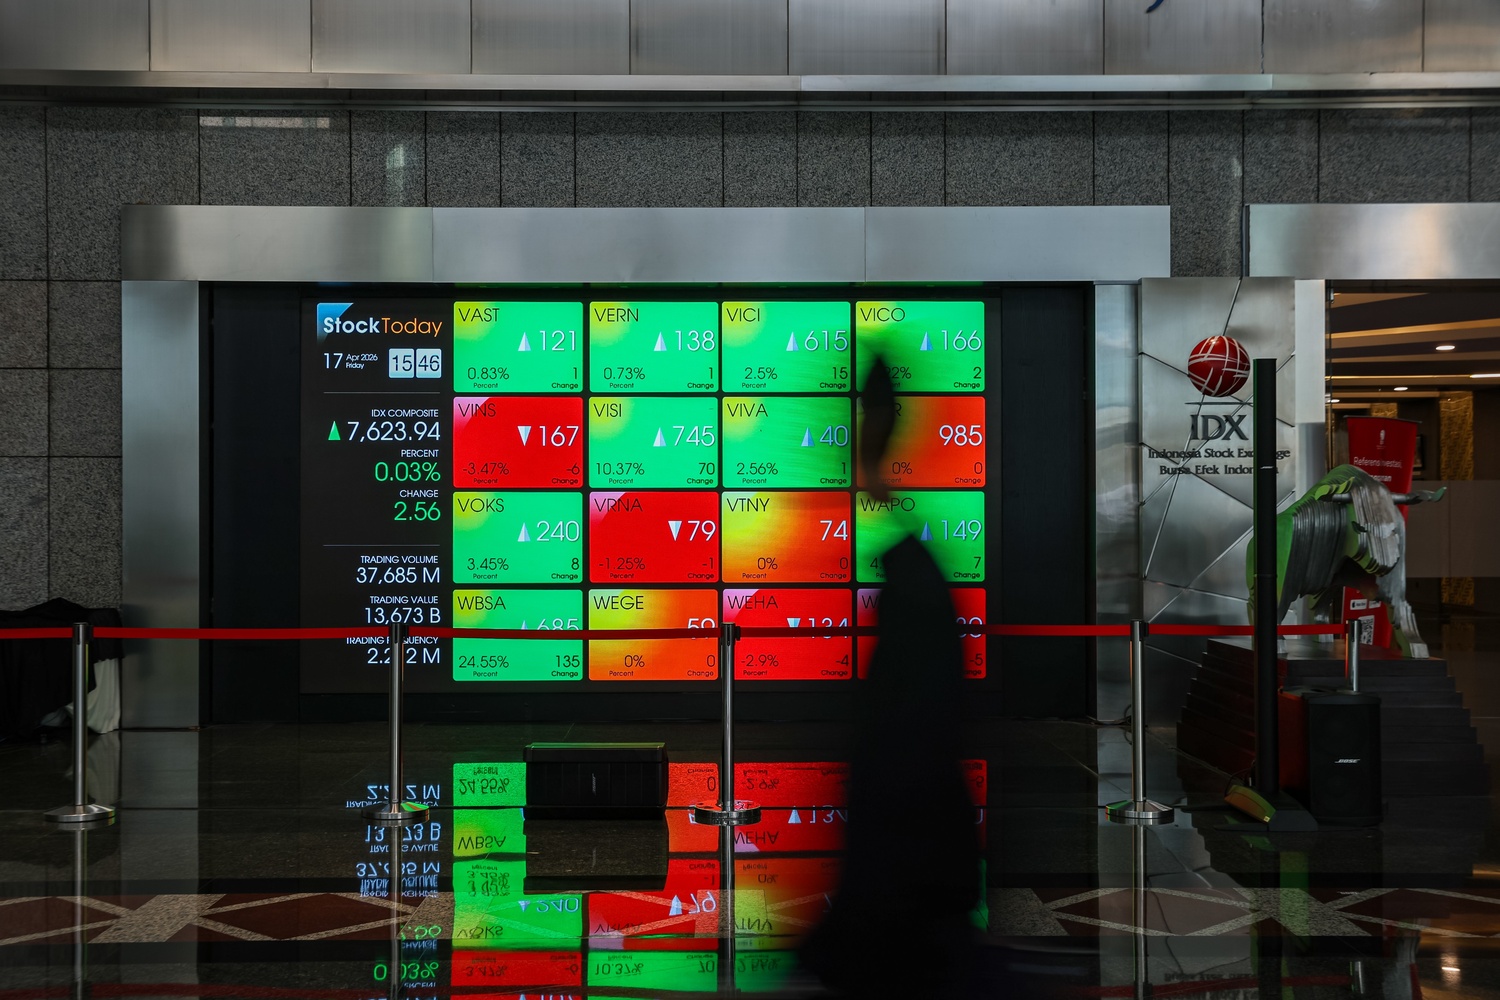
Memprediksi Nasib Investor Ritel di Tengah Gonjang-ganjing IHSG. Foto EmitenNews
EmitenNews.com - Selama beberapa tahun terakhir, pasar modal Indonesia menawarkan satu cerita yang mudah dipercaya: berinvestasi tidak lagi hanya jadi urusan orang kaya. Cukup ponsel, beberapa puluh ribu rupiah, dan kemauan belajar. Cerita itu laku. Pada Oktober 2026 ia menghadapi ujian terberatnya. Pertanyaannya sederhana dan pahit: apa yang terjadi pada jutaan orang yang baru masuk ketika pasarnya runtuh?
Mari mulai dari sisi janji. OJK mencatat investor pasar modal mencapai 32,17 juta SID pada akhir September 2026, tumbuh 57,96 persen sejak awal tahun. Posisi akhir 2025 adalah 20,34 juta. Sekitar 55 persen investor berusia di bawah 30 tahun, dan jika digabung kelompok 31-40 tahun, porsinya lebih dari 80 persen. KSEI menyebut pendorongnya: kemudahan teknologi digital, perluasan edukasi keuangan, dan kesadaran generasi muda untuk merencanakan keuangan. OJK dan bursa pun menargetkan 35 juta investor pada 2030.
Motif sebagian besar pendatang baru ini tidak buruk, survei ritel yang lebih lama menunjukkan mayoritas responden berinvestasi demi pendapatan pasif dan tujuan jangka panjang, seperti dana darurat, pensiun, dan pendidikan anak. Bahasa yang paling sering terdengar adalah kebebasan finansial. Mereka bukan penjudi, melainkan generasi pekerja muda yang mencari pegangan di tengah harga kebutuhan yang terus naik.
Namun angka besar itu perlu dibaca dengan teliti. Pertama, investor pasar modal mencakup pemegang reksa dana, obligasi, SBN, dan ETF, bukan hanya saham. Per 7 Agustus 2026, investor saham tercatat 10,05 juta SID, bertambah sekitar 1,45 juta sejak akhir 2025, sementara total investor bertambah hampir 9,93 juta. Dengan kata lain, hanya sekitar satu dari tujuh tambahan investor baru yang masuk lewat saham. Ini kabar baik sekaligus penjelasan mengapa guncangan bursa belum tentu menjangkau seluruh 32 juta rekening.
Kedua, lebih dari separuh pendatang baru tahun ini masuk setelah indeks jauh meninggalkan puncaknya. Pada 24 April 2026, investor pasar modal tercatat 26,12 juta SID, dengan 5,77 juta di antaranya baru sepanjang tahun. Sampai akhir September, penambahan 2026 mencapai sekitar 11,8 juta. Selisihnya, sekitar 6 juta, mendaftar setelah bulan April. Mereka datang saat pasar sudah terluka, mungkin dengan harapan membeli murah.
Ketiga, kedalaman pemahaman tertinggal dari lebarnya partisipasi. Survei Nasional Literasi dan Inklusi Keuangan 2025 mencatat indeks literasi pasar modal 17,78 persen dan inklusi 1,34 persen, jauh di bawah literasi keuangan nasional 66,46 persen. Survei itu menggambarkan kondisi 2024, sebelum lonjakan investor tahun ini, jadi angkanya mungkin sudah bergeser.
Tetapi OJK sendiri menegaskan bahwa pertumbuhan jumlah investor semestinya diikuti peningkatan kualitas pemahaman. Seorang analis juga mengingatkan bahwa bertambahnya rekening tidak selalu diikuti bertambahnya daya beli saham, karena investor baru umumnya berdana terbatas dan membeli bertahap.
Sekarang sisi kenyataan. Tahun 2026 dibuka dengan megah: IHSG mencatat rekor penutupan 9.134,70 pada 20 Januari. Seminggu kemudian, MSCI membekukan sejumlah perubahan indeks saham Indonesia, dan IHSG ditutup turun 7,35 persen ke 8.320,56 pada 28 Januari, disusul penghentian sementara perdagangan lagi keesokan harinya.
Pemicunya adalah kekhawatiran MSCI soal transparansi kepemilikan saham, free float, dan aksesibilitas pasar. Sejak itu tekanan tak pernah benar-benar reda. Dampaknya terasa sampai ke ritel: nilai transaksi mingguan Stockbit turun hampir 53 persen, dari Rp40,4 triliun pada pekan 19–23 Januari menjadi Rp19 triliun pada pekan 6-10 April. Banyak investor ritel ternyata sudah lebih dulu mundur sebelum Oktober.
Lalu datang pekan 12-16 Oktober. Senin, IHSG turun 2,59 persen ke 5.936 akibat kekhawatiran evaluasi MSCI. Kamis (15/10), MSCI membuka konsultasi untuk menurunkan klasifikasi Indonesia dari emerging market menjadi standalone market. Menurut MSCI, pelaku pasar menyampaikan kekhawatiran soal struktur kepemilikan yang tidak transparan dan dugaan perdagangan terkoordinasi, sementara kemajuan reformasi belum konsisten dan penegakannya belum terbukti.
Related News
Mengapa Investor Asing Ragukan Reformasi Pasar Modal RI?
Danantara Siapkan IPO BUMN: Mending Fokus Bereskan BUMN Bermasalah?
Karut Marut Pasar Modal Indonesia, Reformasi atau Sekadar Janji?
Dividen Bank Dipangkas OJK, Mesin Cuan Investor Terancam?
Daftar Saham HSC Terus Bertambah, Di Mana Langkah Perbaikannya?
Standalone Market: MSCI Telanjangi Krisis Transparansi Pasar Saham RI