1.17%
 -0.37%


Kinerja Melambat, Fitch Ratings Merevisi Outlook XL Axiata (EXCL) Jadi Negatif


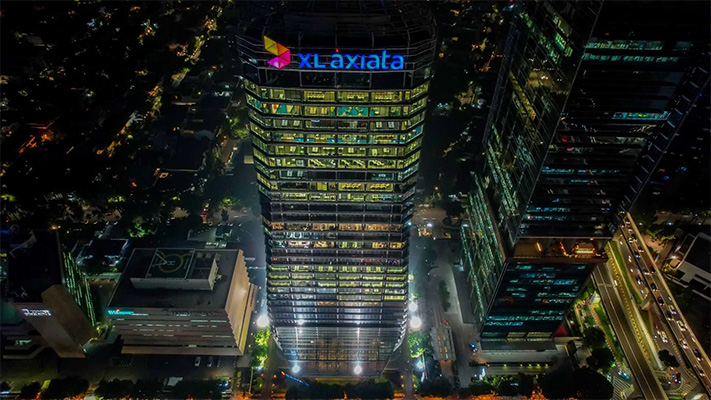
EmitenNews.com -Fitch Ratings telah merevisi Outlook Peringkat Jangka Panjang Mata Uang Asing dan Lokal Issuer Default Ratings (IDR) operator seluler Indonesia PT XL Axiata Tbk (EXCL) menjadi Negatif dari Stabil, dan diafirmasi IDR di 'BBB'. Pada saat yang sama, Fitch Ratings Indonesia telah merevisi Outlook Peringkat Nasional Jangka Panjang menjadi Negatif dari Stabil, dan mengafirmasi peringkat di 'AAA(idn)'.
Peringkat Nasional 'AAA' menunjukkan peringkat tertinggi yang diberikan oleh agensi dalam skala Peringkat Nasionalnya untuk negara tersebut. Peringkat ini diberikan kepada emiten atau surat utang dengan ekspektasi risiko gagal bayar terendah relatif terhadap semua emiten atau surat utang lainnya di negara atau kesatuan moneter yang sama.
Prospek Negatif mencerminkan profil kredit induk Axiata Group Berhad (Axiata) yang lebih lemah dan pandangan kami bahwa EBITDA net leverage Axiata kemungkinan akan tetap tinggi dalam jangka menengah, karena kami perkirakan akan menghasilkan defisit arus kas bebas (FCF) pada belanja modal yang tinggi dan persyaratan pemegang saham.
Keterkaitan yang Kuat dengan Induk: Peringkat 'BBB' XL mencerminkan kekuatan kredit induknya, Axiata, didukung oleh hukum dan insentif strategis 'Tinggi' bagi Axiata untuk mendukung XL di bawah Kriteria Peringkat Fitch's Parent and Subsidiary Linkage (PSL). Prospek Negatif terhadap IDR XL mencerminkan pandangan kami tentang leverage bersih Axiata yang lebih tinggi setelah akuisisi PT Link Net Tbk dan menara telekomunikasi di Filipina yang didanai utang pada tahun 2022.
Profil Kredit Induk yang Melemah: Kami percaya leverage bersih EBITDA Axiata kemungkinan akan tetap tinggi setelah akuisisi menara Link Net dan Filipina. Kami memperkirakan bahwa perolehan FCF Axiata kemungkinan akan tetap terbatas, mengingat kebutuhan belanja modal dan pengembalian pemegang saham yang tinggi. Keberhasilan monetisasi aset non-inti atau divestasi saham minoritas di anak perusahaan akan sangat penting bagi Axiata untuk mencapai target utang kotor/EBITDA 2,5x berdasarkan laporan (1Q23: 3,4x, termasuk pembayaran kembali pinjaman pemegang saham Celcom di bulan Juni).

Related News
Pemegang Saham Terbesar PEGE Kurangi Kepemilikan, Raup Rp29,64 Miliar
Bina Buana Raya (BBRM) Tambah Armada, Beli Kapal AHTS USD12,1 Juta
DMS Propertindo (KOTA) dan CLIEC Mulai Eksekusi Urbana Hub di Surabaya

Net Sell Rp677,4 Miliar di Sesi I, Asing Kembali Seret IHSG di Sesi II
GGRM Kini Mandiri Kelola Bandara Dhoho Kediri, Ini Tahapan Transisinya
BBTN Mulai Tawarkan 2 Seri Obligasi Sosial, Kupon Bunga hingga 7,25%