0.00%
Dua Tahun Prabowo di Pasar Modal: Perlu Reformasi Jilid 2

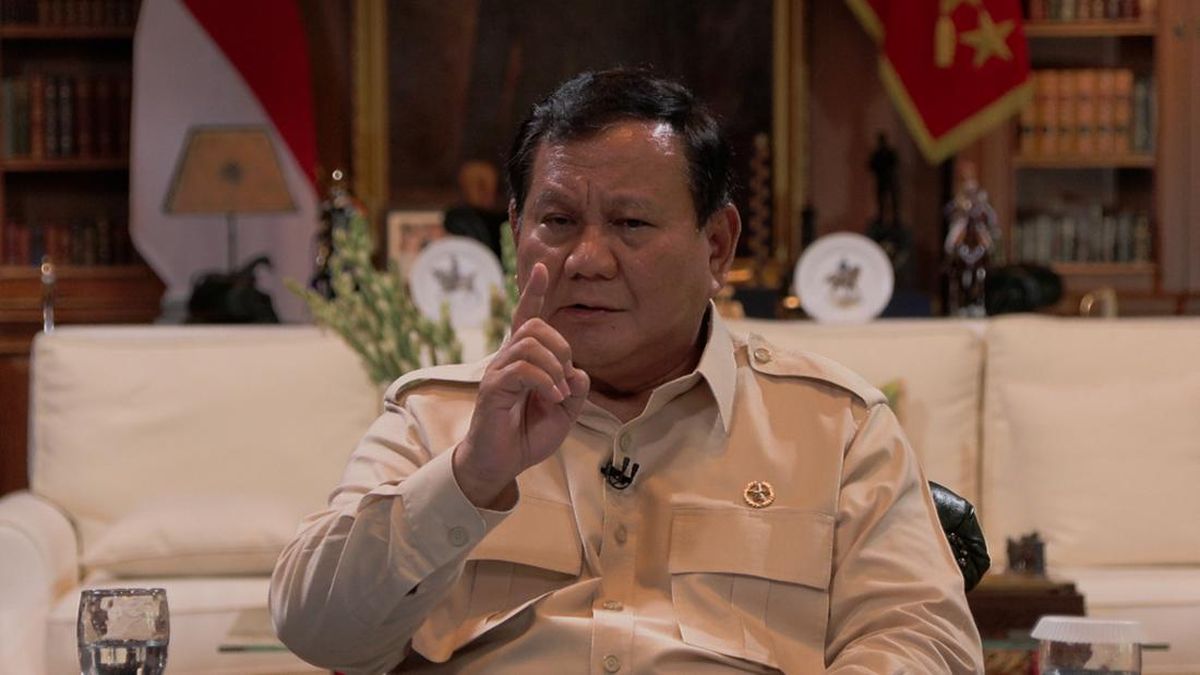
Dua Tahun Prabowo di Pasar Modal: Perlu Reformasi Jilid 2. Dok. DetikFinance
EmitenNews.com - Tepat pada 20 Oktober 2026, Presiden Prabowo Subianto genap 2 tahun memimpin Indonesia. Namun sebelumnya pada 16 Oktober 2026, Morgan Stanley Capital International (MSCI) justru mengumumkan pembukaan konsultasi publik terkait dengan usulan penurunan (downgrade) status pasar modal Indonesia dari emerging market menjadi standalone market. Akibatnya, IHSG rontok sehingga membuat sistem menghentikan perdagangan (trading halt) selama 30 menit.
Ancaman itu bukan pepesan kosong. Oleh karena itu, Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK) wajib melakukan reformasi jilid 2. Reformasi jilid 1 mulai April 2026 ketika MSCI “menampar keras” pasar modal untuk meningkatkan transparansi kepemilikan saham di atas 1 persen, penguatan granularitas klasifikasi investor, implementasi kerangka kerja high shareholding concentration (HSC) dan peningkatan batas minimum free float. Namun reformasi jilid 1 itu ternyata belum memuaskan MSCI. Faktor apa saja yang patut dipertimbangkan untuk melaksanakan reformasi jilid 2?
MSCI adalah perusahaan keuangan global asal Amerika Serikat yang menyediakan data, analisis dan indeks pasar saham yang sangat berpengaruh. Index tersebut digunakan oleh investor institusi dan manajer investasi di seluruh dunia sebagai tolok ukur (benchmark) untuk menyusun portofolio dan mengukur kinerja pasar modal.
Menurut MSCI, terdapat 3 klasifikasi pasar saham suatu negara yakni developed markets (pasar yang sudah maju) seperti AS, Jepang dan Singapura tetangga Indonesia. Kemudian menyusul emerging markets (pasar yang sedang berkembang) seperti China, India dan Brazil. Kategori terakhir frontier markets (pasar perintis) seperti Sri Lanka dan Bangladesh. Di luar sistem itu terdapat standalone markets.
Aduh, apa jadinya ketika pasar modal Indonesia masuk standalone markets? Pasar modal Indonesia bagai dikucilkan. Potensi risikonya, saham akan dijual paksa sehingga banjir uang panas (hot money) terbang ke luar negeri (capital outflow) kian deras.
Bukan hanya itu. Rupiah akan semakin terdepresiasi untuk kembali menembus batas psikologis Rp 18.000 per US$ 1. Suka tidak suka, Bank Indonesia (BI) akan melakukan intervensi ke pasar untuk mengendalikan nilai tukar rupiah terhadap dolar AS.
Celakanya, aksi turun ke pasar itu akan kian menipiskan cadangan devisa. Kini cadangan devisa mulai menipis dari US$ 146,5 miliar per Agustus 2026 menjadi US$ 146,3 miliar per September 2026. Jangan sampai cadangan devisa terkuras.
Reformasi Jilid 2
Oleh karena itu, OJK dan BEI wajib melakukan reformasi jilid 2. Apa saja yang harus dilakukan?
Pertama, jangan menganggap remeh reklasifikasi dari emerging market menjadi standalone market itu. Riset Burnham, Gakidis dan Wurgler (2018) berjudul Investing in the Presence of Massive Flows membedah secara mendalam bahaya reklasifikasi semacam ini. Dari 17 kasus reklasifikasi yang diteliti, para peneliti menemukan bahwa perubahan klasifikasi dapat memicu tekanan harga yang tajam.
Related News
Pidato Presiden Soal MSCI, Salah Membaca Masalah?
Sawit Indonesia dan Laba yang Singgah di Singapura
Era Baru Risiko Perbankan
Memprediksi Nasib Investor Ritel di Tengah Gonjang-ganjing IHSG
Mengapa Investor Asing Ragukan Reformasi Pasar Modal RI?
Danantara Siapkan IPO BUMN: Mending Fokus Bereskan BUMN Bermasalah?